В настройках тестера период — это две даты: начало и конец. Напрашивается простое правило: чем длиннее история, тем серьёзнее проверка.
У периода два независимых свойства. Длина — сколько календарного времени вошло в расчёт. Состав — какие участки рынка попали внутрь: движение в одну сторону, затишье, резкие перепады. Отчёт суммирует то, что было в окне, поэтому итог — это в первую очередь описание окна и только потом — системы.
Окно теста — условие наблюдения
Тест эксперта — однократный запуск с фиксированными параметрами на исторических данных (MetaQuotes).
Окно — та часть истории, которая участвует в этом запуске; в тестере оно задаётся датами: готовый период или произвольный интервал между начальной и конечной датами (MetaQuotes).
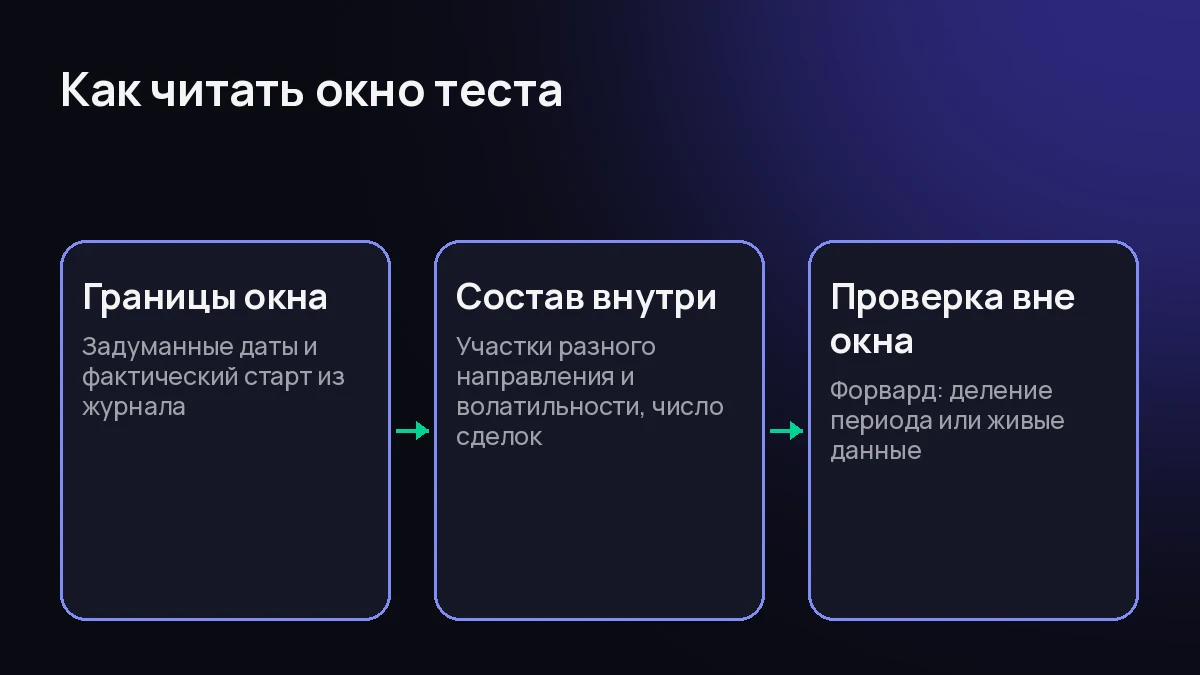
Схема: порядок чтения периода теста — от границ к проверке вне отрезка подбора.
Например, два периода одной длины могут содержать разные условия: месяц ровного движения в одну сторону и месяц с двумя резкими перепадами дадут два разных наблюдения. Система та же — окно другое.
Число сделок — тоже часть окна: одно и то же число наблюдений может приходиться на десятилетие и на один месяц. Как размер выборки связан с периодом, мы разбирали в материале о числе сделок.
Однородный отрезок описывает сам себя
Расчёт на истории — симуляция: CFTC описывает гипотетические результаты как обычно построенные на симуляциях по историческим ценам (CFTC). Они показывают, что было бы, а не что было.
Дальше — состав. CFTC отмечает, что системы часто не учитывают обстоятельства рынка, которые влияют на трейдеров и их решения (CFTC). Если окно целиком пришлось на однородный участок, результат описывает систему в этих условиях; в других условиях он ничего не показывает.
У симуляции есть и граница, общая для любого окна: допущения не сталкивались с реальными условиями рынка, поэтому расчёт может как завышать, так и занижать видимую работу системы (CFTC).
Длинное окно обычно охватывает больше разных условий, но по длине их не определишь. Поэтому состав проверяют отдельно: например, разбирают результат по месяцам и корзинам «сессия, день недели, режим рынка», как в протоколе допуска нашего каталога (QuantView).
Фактические границы: даты, буфер, журнал
До даты старта тестер грузит буфер истории: для стабильности расчёта нужно не меньше 100 баров выбранного таймфрейма; один бар — это один столбик графика, его период задаёт таймфрейм (MetaQuotes).
Минимум зависит от таймфрейма: недельному нужно не меньше 100 недельных баров — около двух лет истории, месячному — 100 месячных, около восьми лет (MetaQuotes).
Если доступной истории не хватает, тестер сдвигает фактическую дату начала к ближайшей точке, где требования выполнены; в документации это названо встроенным механизмом, не ошибкой (MetaQuotes).
Задуманное окно и протестированное могут различаться; почему дата старта сдвигается, мы разбирали в материале о дате начала теста. О фактическом окне говорит журнал тестера; в настройках видны только задуманные даты.
Проверка вне окна: форвард
Форвард — повторный запуск эксперта на другом периоде; функция нужна, чтобы избежать подгонки параметров под отдельные участки исторических данных (MetaQuotes).
При включённом форварде период из поля дат делится на две части — пополам, на треть, на четверть или по собственной дате старта форварда (MetaQuotes).
Форвардом всегда становится вторая, поздняя часть периода: первая — бэктест, настройка работы эксперта, вторая — проверка выбранных параметров (MetaQuotes).
В протоколе допуска нашего каталога логика та же: отрезок подбора параметров и проверочный отрезок разделены, а живой форвард идёт в реальном времени — 4 недели, для низкочастотных систем 8–12 недель (QuantView).
Окно подбора и окно проверки — разные окна: результат, который не пережил выхода за отрезок подбора, остаётся наблюдением об одном отрезке.
Паспорт окна и вопрос чужой витрине
Первое — границы: задуманные даты и фактический старт из журнала. Второе — состав: какие участки и режимы рынка попали внутрь и сколько наблюдений дало окно. Третье — проверка вне окна: был ли форвард. Это часть «паспорта наблюдения», о котором мы писали в сравнении двух роботов.
У чужой витрины спрашивают о том же. CFTC предупреждает, что продавец системы мог сфабриковать результат, отобрав из истории сделки с наибольшей отдачей (CFTC). Отбор удачного отрезка — родственный приём: короткое окно на ровном участке описывает сам участок, о системе оно ничего не говорит.
Свидетельство честной витрины — полный журнал за известный период, включая неудачные сделки; в нашем каталоге каждая сделка попадает в журнал и на витрину (QuantView).
Пример явного выбора окна — наш каталог: проверка каждой новой системы идёт не раньше первого марта 2026 года, потому что «мы считаем, что до этой даты рынок был в другом режиме» (QuantView). Окно не только выбирают, но и объясняют.
После публикации наблюдение продолжается: повторная проверка — каждые 30 новых сделок или раз в квартал, что наступит раньше (QuantView).
Вопрос — ответ
Вопрос: Есть ли минимальный период, после которого тесту можно верить? Ответ: Универсального срока нет. Длинное окно обычно охватывает больше разных условий, но не показывает, какие именно попали внутрь. Вывод держится на трёх вещах: границы окна, его состав и проверка результата за пределами отрезка подбора.
Вопрос: Зачем смотреть журнал тестера, если даты заданы в настройках? Ответ: При нехватке истории тестер сдвигает фактическую дату начала к точке, где выполнены требования к данным, и пишет об этом в журнал. Задуманное окно и протестированное могут различаться.
Вопрос: Что спросить у витрины, где показан результат за период? Ответ: Границы периода, что попало внутрь, полный журнал или отбор сделок, была ли проверка вне окна. CFTC советует выяснять, основаны ли показанные результаты на реальной или гипотетической торговле, и просить независимое подтверждение итога (CFTC).
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 2 ноября 2026 года.