Два отчёта тестера, две витрины стратегий — и один вопрос: у какого робота результат лучше? Проще всего поставить две итоговые цифры рядом и закончить. Но в итог входит всё, что задано до запуска: от периода и качества данных до депозита и набора издержек.
Рядом можно ставить только цифры одной природы при совпавших условиях наблюдения: период, данные, инструменты, масштаб депозита и риска, издержки, режим моделирования. Различается хотя бы одно условие — и вы сравнили условия, а не системы.
Разберём, что должно совпасть, где различия прячутся в самих строках отчёта и что делать, когда выровнять основу не получается.
Что должно совпасть до сравнения цифр
Часть условий видна в самих отчётах: период и качество истории, использованные символы, начальный депозит. Другая часть — настройки запуска: риск на сделку, спред, комиссия и своп, режим моделирования. И природа самих цифр: расчёт на истории, демосчёт или реальный счёт.
Это правило действует даже для отдельной метрики: стандартную ошибку отклонения баланса от линейной регрессии, по справке MetaTrader 5, имеет смысл сравнивать только у систем с одинаковым стартовым капиталом (MetaQuotes). Читателю тем более стоит сначала выровнять условия.
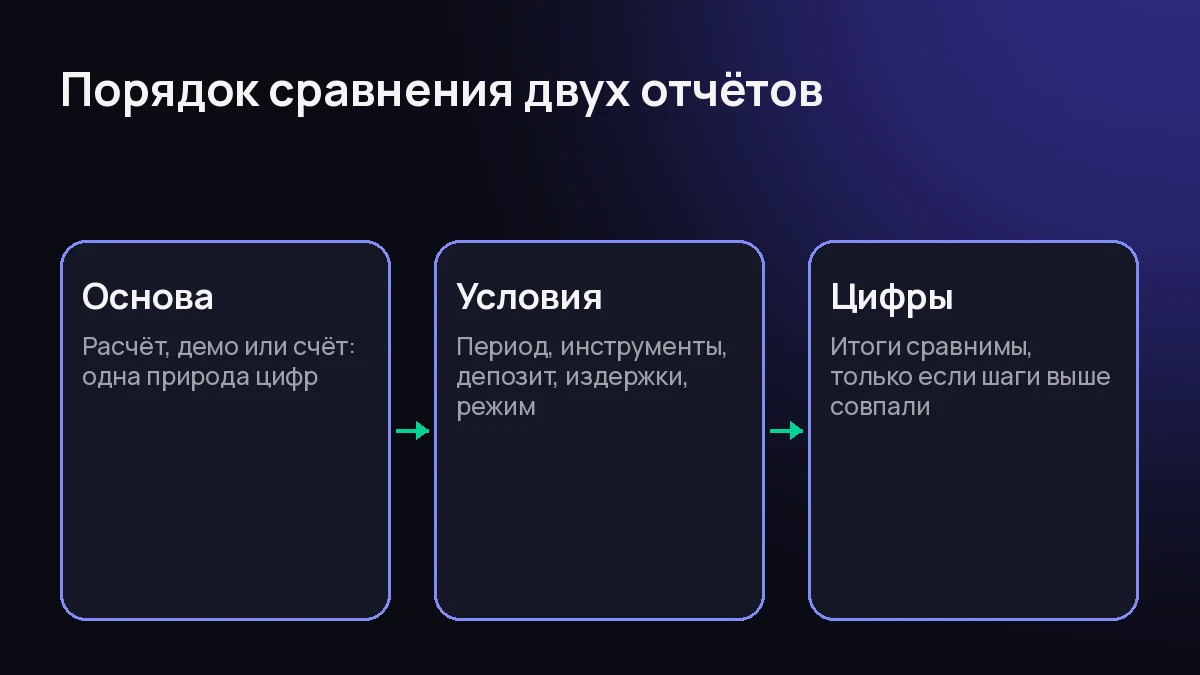
Схема: сначала одна основа и совпавшие условия наблюдения, только потом сравнение итогов.
Период и данные: одинаковые ли они на самом деле
Две шапки с одинаковыми датами не гарантируют один период: при нехватке истории тестер сам сдвигает фактическую дату начала и пишет об этом в журнал (MetaQuotes). Как устроен сдвиг, разбирали в материале о дате начала теста.
Дальше — качество данных. Строка History Quality показывает качество ценовых данных теста, а разрывы истории тоже считаются некорректными данными (MetaQuotes). Отчёт на худшей истории — другое наблюдение. Система в нём не обязательно хуже, просто ставить его рядом с прогоном на чистых данных нельзя.
Инструменты и режим тоже задают наблюдение. Строка Symbols — число символов, по которым эксперт запрашивал данные (MetaQuotes): если заявлен один инструмент, итог всё равно мог собираться по нескольким символам.
А режим генерации тиков задаёт сами цены, которые видел тест, — от минутных баров до реальных тиков брокера (MetaQuotes).
Окно можно зафиксировать правилом: по протоколу каталога QuantView проверка идёт на реальных тиках брокера, и окно проверки задано для каждой новой системы — не раньше первого марта 2026 года (QuantView).
Деньги и риск: один масштаб
Начальный депозит — строка отчёта тестирования (MetaQuotes). Денежный итог каждого теста зависит от того, с каким депозитом он запускался: если объём пересчитывается от него, одна и та же серия сделок даёт разные суммы и разные доли капитала. Различие итогов тогда объясняется арифметикой масштаба — качество систем тут ни при чём.
Поэтому сравнение в деньгах ничего не доказывает, если депозитов рядом нет. На масштаб влияет не только депозит, но и объём позиции с риском на сделку: как одно решение робота даёт разные просадки при разном объёме, разбирали в материале об объёме позиции и риске.
Основа заявленных результатов: расчёт, демо или счёт
CFTC задаёт этот вопрос прямо: основаны ли результаты из рекламы на реальной или гипотетической торговле (CFTC)? Для сравнения это не формальность: в цены расчёта на истории может не попасть спред bid/ask (CFTC).
Издержки — та же граница: в заявленный результат может не входить стоимость самой системы, подписка на данные и брокерские сборы (CFTC). Один итог показан после издержек, другой до них — это разные основы. Как соотносятся бэктест, демосчёт и исполнение, разбирали в материале об уровнях данных.
Условия не совпали: что делать
Первый выход — выровнять: перезапустить оба теста на одном периоде, депозите, наборе издержек и режиме. Данные тестера переиспользуются, если интервал и настройки не менялись (MetaQuotes), — значит, воспроизводимая основа держится на зафиксированных настройках; ждать, что в этот раз получится так же, нет причин.
Второй выход — признать границу. Если основу выровнять нельзя, например по чужой витрине повторный прогон не сделать, различие итогов не говорит, какая система устойчивее: у наблюдений может быть разная частота сделок и разный охват режимов рынка. Полезнее записать паспорт обоих наблюдений — период, инструменты, депозит, издержки, режим, основу.
Отдельный случай — версии одной системы. В протоколе каталога смена правил или параметров запускает всё заново: «Любое изменение правил или параметров — новая проверка и новый форвард» (QuantView); форвард здесь — проверка на живых данных в реальном времени. Сравнивать «до» и «после» изменения — сравнивать две разные проверки.
В каталоге это видно по статусам: системы в разделе В работе включены до введения протокола и по нему не проверялись; их фактическая статистика открыта, включая убыточные сделки (QuantView). У двух карточек с разными статусами цифры разного происхождения.
Вопрос — ответ
Вопрос: Итог одного робота больше, чем у другого. Он лучше?
Ответ: Неизвестно, пока не совпали основа и условия: период, депозиты, издержки и режим моделирования объясняют различие не хуже самих систем. Сначала выровняйте условия наблюдений, потом сравнивайте результат.
Вопрос: Можно ли поставить рядом бэктест и живую статистику?
Ответ: Только как цифры разных основ. CFTC советует сначала выяснить, основан ли заявленный результат на реальной или гипотетической торговле (CFTC) — прямое сравнение разных основ не отвечает ни на один вопрос.
Вопрос: Как сравнить две карточки в каталоге стратегий?
Ответ: Сначала статус и происхождение цифр: карточки в разделе В работе могли быть включены до протокола, статистика каждой открыта (QuantView). Дальше — те же условия: окно проверки, инструмент, масштаб риска.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 31 октября 2026 года.