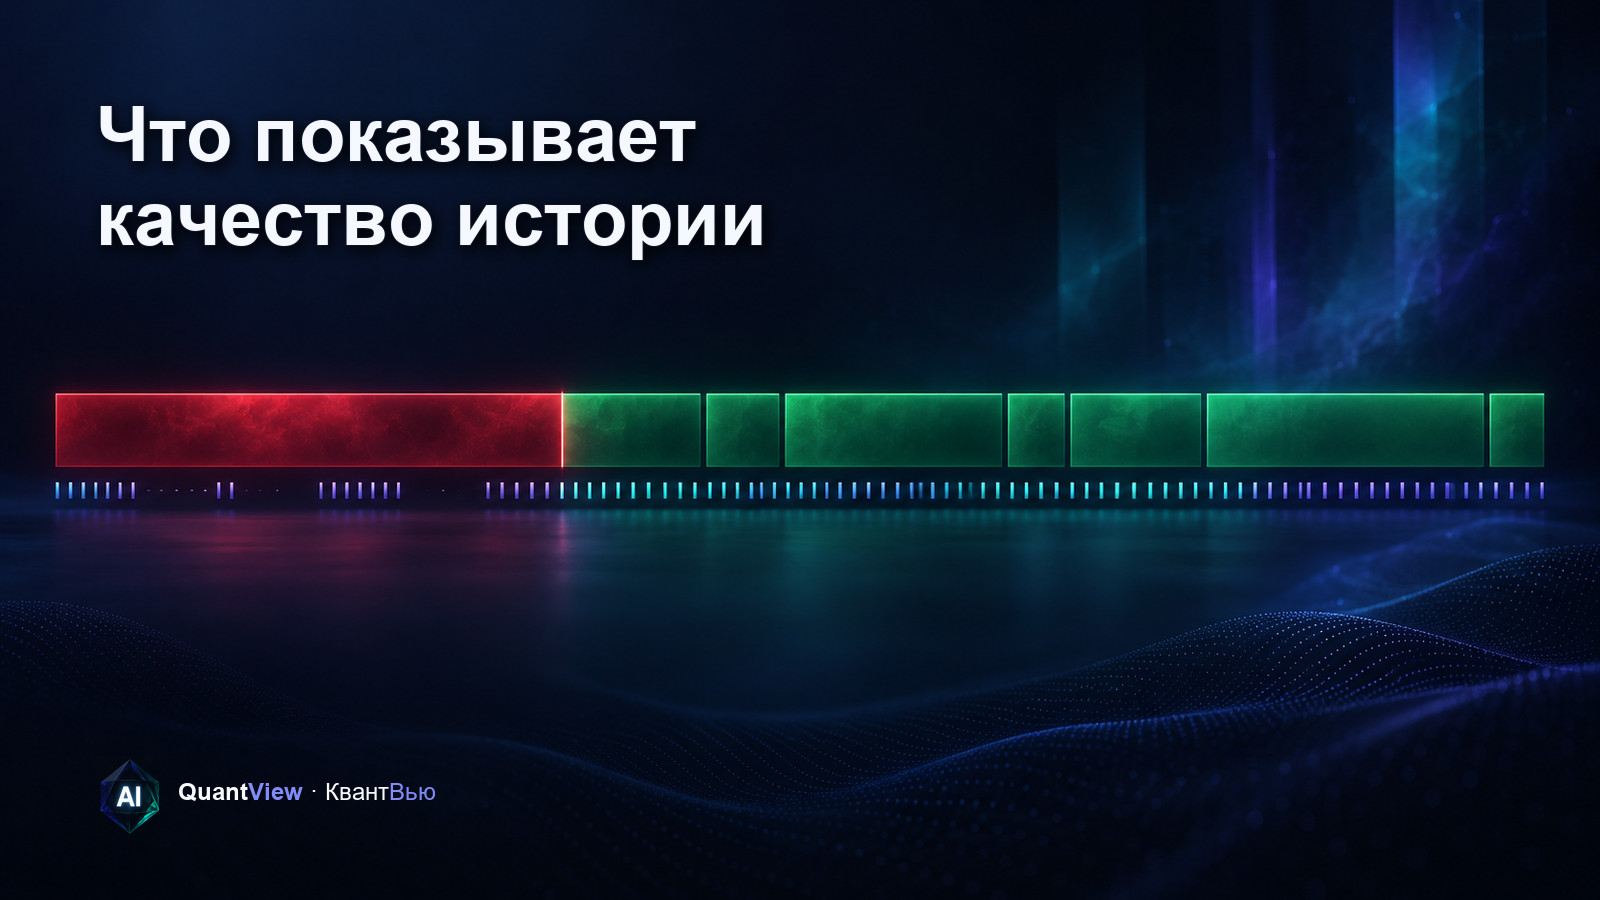
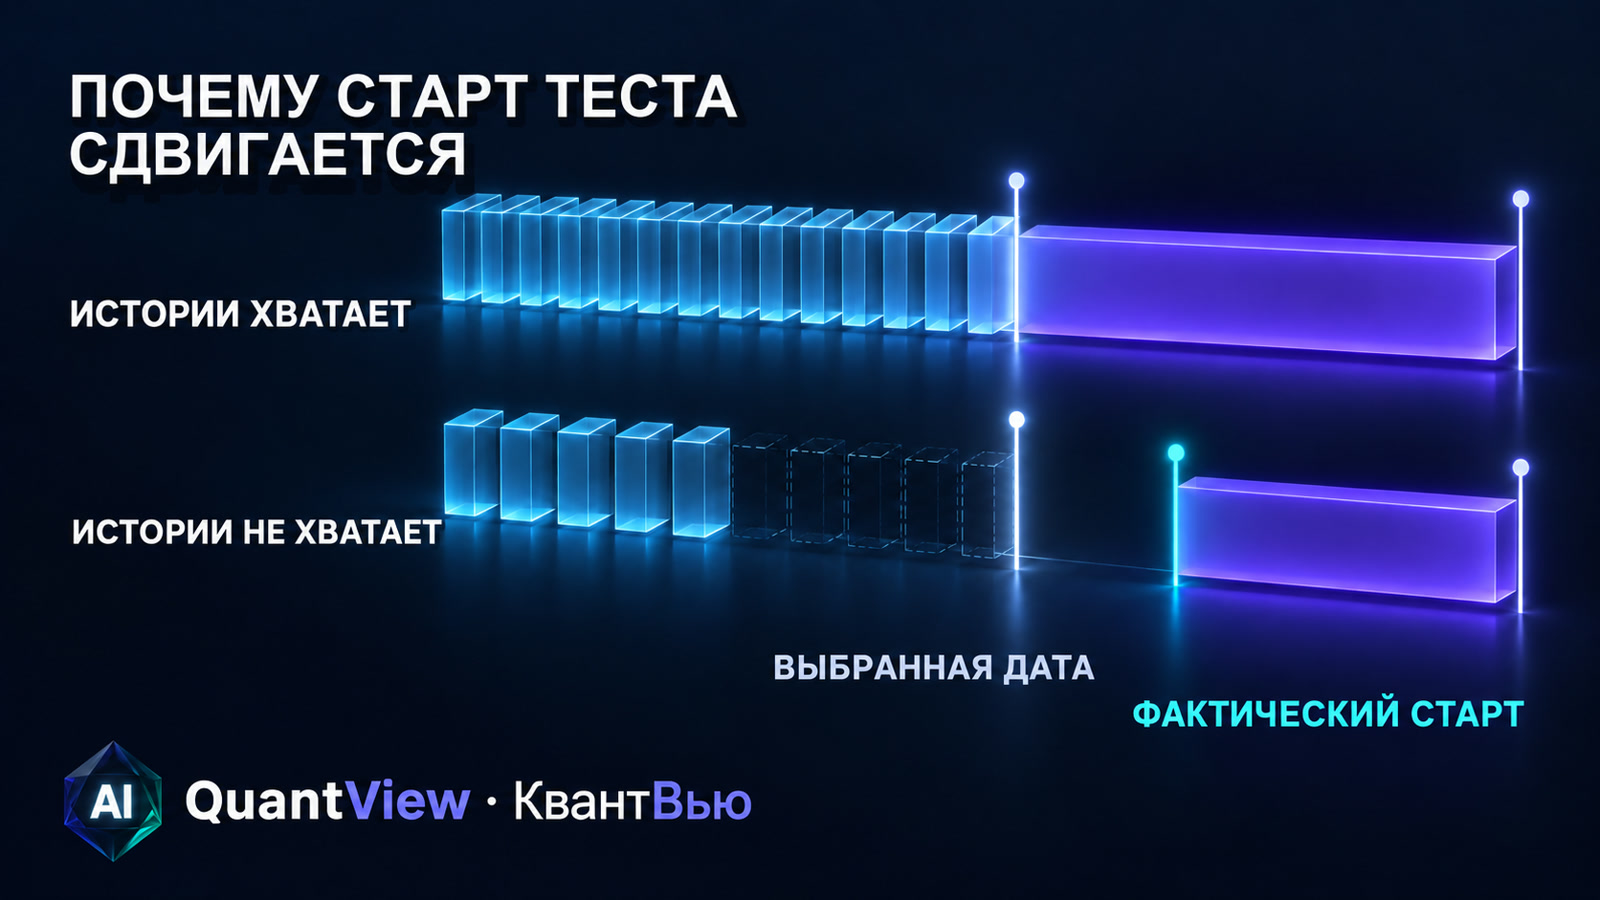
Выбрали дату начала теста, а моделирование стартовало позже? Это не обязательно ошибка. MetaTrader 5 заранее загружает историю для подготовки расчётов. Если данных до выбранной точки недостаточно, тестер переносит фактический старт вперёд.
Парадокс в том, что ранняя история может участвовать в расчёте, но не входить в период результата. Поэтому при чтении отчёта нужно разделять буфер до старта, дату из настроек и фактическое начало теста.
Зачем тестеру история до выбранной даты
Перед тестом платформа синхронизирует историю выбранного инструмента: загружает минутные бары и тиковые данные с торгового сервера, затем передаёт их тестовому агенту. Для новых инструментов и таймфреймов в многовалютном тесте данные могут подгружаться уже во время работы. Этот порядок описан в официальной справке MetaTrader 5.
Индикаторам и другим вычислениям нужны предыдущие бары. Без них первое значение после выбранной даты рассчитывалось бы без необходимой предыстории. Буфер решает эту задачу, но не расширяет период, за который получен результат теста.
Для D1 и более низких таймфреймов тестер загружает историю как минимум с начала предыдущего календарного года. Для W1 и MN1 справка указывает минимум 100 недельных или месячных баров. Эти требования описывают подготовку. Реальная глубина истории зависит от брокера и инструмента.
Когда выбранная дата перестаёт быть стартом
Буфер готовит расчёты, а перенос меняет дату. Если история доступна, ранние бары остаются за границей результата. Тест начинается в выбранной точке. Если истории мало, тестер ищет ближайшую более позднюю точку, перед которой уже набрано необходимое количество данных.
Справка MetaTrader 5 указывает ещё одно минимальное условие: до моделирования должно быть не менее 100 баров выбранного таймфрейма. Для D1 это примерно пять месяцев; для W1 — около двух лет. Поэтому один и тот же дефицит истории сильнее сдвигает старт на старших таймфреймах.
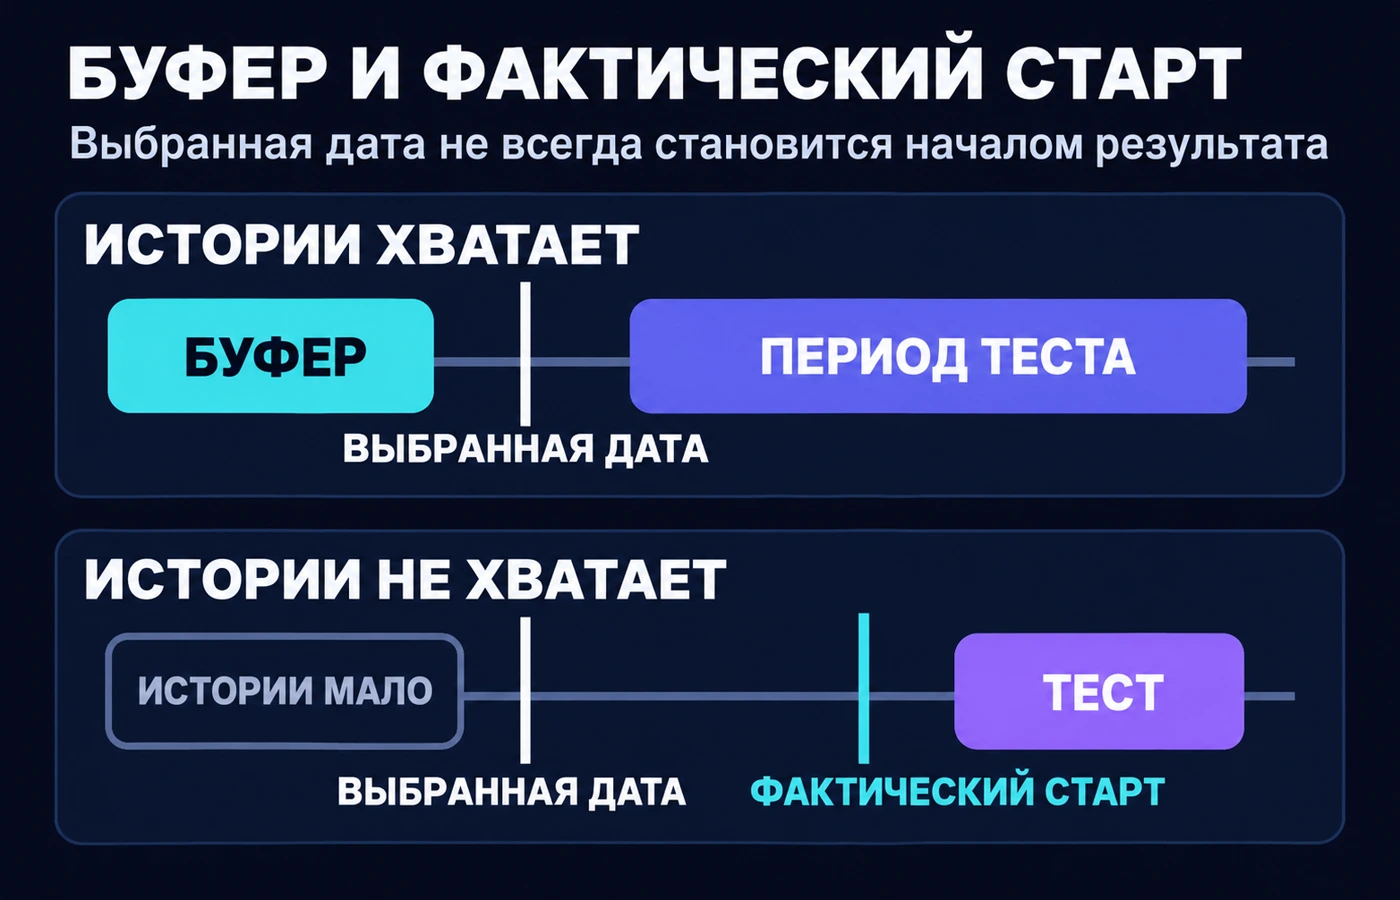
Когда тестер меняет время старта, он сообщает об этом в журнале. Такой перенос встроен в подготовку данных и сам по себе не доказывает неисправность платформы. Но его нельзя пропускать при оценке результата.
Что меняется в результате
Поздний старт сокращает выборку. Из неё может исчезнуть часть рыночного режима или сезона, а число сделок, прибыль и просадка будут рассчитаны уже на других границах. По одному сдвигу нельзя судить, стал результат лучше или хуже. Меняется то, что именно было измерено.
Это особенно важно при сравнении двух прогонов. Одинаковых настроек алгоритма недостаточно: должны совпадать фактические даты, инструмент, таймфрейм и источник истории. Разница может быть связана и с логикой теста, и с разной выборкой.
Фраза об использовании истории с такой-то даты двусмысленна. Она может обозначать начало загруженного буфера, выбранную дату или реальный старт моделирования. В публичном разборе эти три точки лучше называть отдельно.
Как проверить сдвиг без догадок
- Запишите выбранные даты начала и окончания, инструмент и таймфрейм.
- Найдите в журнале сообщение об изменении времени старта.
- Зафиксируйте фактическую дату, с которой началось моделирование.
- Проверьте, какая история была доступна до этой точки и откуда она загружена.
- При сравнении прогонов сначала сопоставьте реальные границы периодов.
Эта проверка решает только вопрос о дате. Она не оценивает режим генерации тиков, комиссии, спред, проскальзывание, задержки, устойчивость параметров или поведение алгоритма в реальных условиях. Для вывода о качестве теста нужны отдельные данные по каждому из этих пунктов.
QuantView описывает себя как информационно-аналитическую платформу и показывает стадию проверки стратегии в её карточке. Статус помогает понять этап работы, но не заменяет чтение периода, метода и ограничений конкретного теста. Описание подхода есть на странице о проекте QuantView.
Вопрос и короткий ответ
Почему тест начинается не с выбранной даты и что это меняет при чтении результата? Тестеру нужна предыстория для устойчивых расчётов. Если доступных данных недостаточно, фактическое начало переносится вперёд. Тогда все показатели относятся к более короткому периоду, и сравнивать такой прогон с другим без сверки дат нельзя.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения принимаются самостоятельно.
Автор: редакция QuantView, команда информационно-аналитического сервиса. Дата: 4 октября 2026 года.