Представьте: продавец советника показал итоговые строки и кривую баланса. В полном отчёте тестера есть и про время: три строки в списке показателей (минимальное, максимальное и среднее время удержания позиции) и облако точек в разделе диаграмм, где каждая точка означает одну закрытую позицию (MetaQuotes).
Итоговые строки сворачивают время: сколько система прожила в сделке, по ним не видно. Три строки и диаграмма возвращают его — от открытия позиции до полного закрытия. В такой цифре спрятано допущение о времени: система в сделке минуты и система с позициями на неделях при схожем итоге несут разные издержки.
Разберём, что показывает каждая строка, что считается удержанием и какие вопросы о времени задать продавцу, который показал только итог.
Три строки в списке показателей
Минимальное время удержания — «минимальный промежуток времени, прошедший между открытием и полным закрытием позиции за время тестирования» (MetaQuotes). Максимальное — тот же промежуток, только у самой продолжительной сделки окна.
Среднее — «среднее время, прошедшее между открытием и полным закрытием позиций за время тестирования» (MetaQuotes). Множественное число не случайно: среднее считается по позициям прогона; операции счёта в него не входят.
Продавец, который показал из всего отчёта только итог и кривую, оставляет эти строки за кадром: пересчитать время жизни сделок по итоговой цифре нельзя.
Что считается удержанием позиции
Правило сформулировано прямо: «Полным закрытием позиции считается ее ликвидация; частичное закрытие и переворот позиции не учитываются» (MetaQuotes). Ликвидация — позиция закрыта целиком, от неё ничего не остаётся. До этого момента время идёт.
Система, закрывающая позицию частями, в этих строках видна только до ликвидации: часы до первой частичной фиксации отдельно не показаны.
Переворот — закрытие позиции с открытием противоположной — в подсчёт времени не попадает; в распределениях сделок он, наоборот, участвует и во входах, и в выходах (MetaQuotes).
Отсюда вопросы к продавцу, в отчёте которого есть доливки: как считалось время и все ли позиции прогона закрыты полностью.
Зачем среднему нужны крайние значения
Допустим, среднее время удержания — четыре часа. По одной строке кажется, что типичная сделка живёт около четырёх часов. Рядом стоят минимальное (три минуты) и максимальное (три дня): сделки живут по-разному, типичной среди них нет, а среднее осталось теми же четырьмя часами.
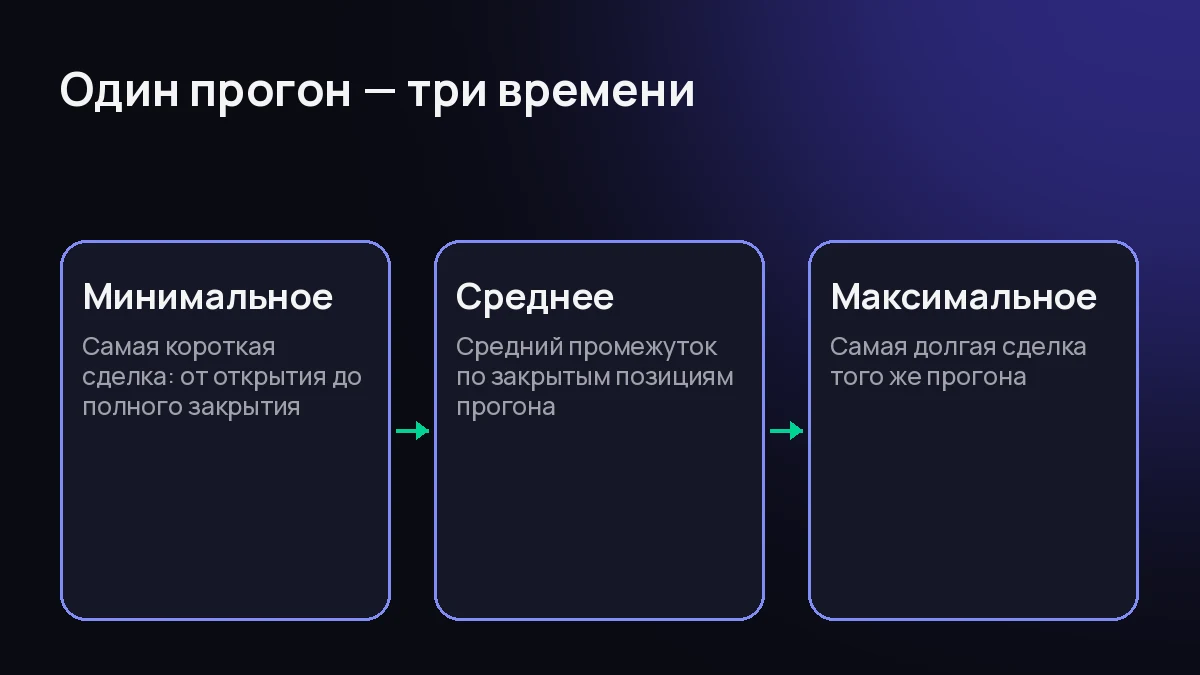
Схема: минимальное, среднее и максимальное время удержания позиций одного прогона.
Разброс — не приговор, а вопрос. Широкий диапазон может говорить о разных режимах работы системы в одном окне, узкий — о похожих сделках. Правильного времени удержания не существует: это наблюдение одного прогона, свойство системы из него не выводится, и совета, сколько держать позицию, оно не даёт.
Вопросы продавцу: из каких сделок сложилось среднее; что происходило в самой долгой сделке окна; отчего самая короткая прошла так быстро.
Облако точек: весь прогон на одной плоскости
«На данной диаграмме точками нанесены позиции на плоскости Прибыль — Время» (MetaQuotes). Ось времени масштабируется под прогон: значения приводятся в секундах, минутах или часах, прибыль — в валюте депозита (MetaQuotes).
Время жизни точки считается от открытия до полного закрытия — по тому же правилу ликвидации, что и три строки (MetaQuotes).
Вся выборка видна сразу: где сгущаются точки, там и живут сделки; пустые участки показывают, какого времени в прогоне нет. Это чтение — наше: справка описывает механику диаграммы, правил чтения сгущений в ней нет.
Рядом лежат точечные диаграммы MFE и MAE, но вопрос там другой: путь внутри каждой сделки за время удержания. Мы разбирали эти диаграммы отдельно. Шесть гистограмм распределения говорят, когда система входит и выходит (разбор распределений); облако точек — как долго живут позиции.
Что время удержания говорит об издержках
Связь времени с издержками справка не формулирует — это наш вывод. CFTC предупреждает о скрытых издержках в торговых системах для фьючерсов и опционов: продавцы могут не учитывать влияние комиссий и сборов брокеров на прибыль, а такие издержки поднимают точку безубыточности торговли (CFTC).
Чем короче удержания, тем больше полных кругов входа и выхода на том же окне — и тем чаще повторяющиеся издержки.
У долгих удержаний своя статья расходов: своп, начисление за перенос позиции на следующий день; как он устроен, мы разбирали в материале о переносе через ночь.
В протоколе допуска QuantView связь средней сделки с издержками задана явно: средний результат сделки — не меньше двойной суммы спреда и комиссии (QuantView).
Время в протоколе допуска
Платформа проверяет системы на живых данных, не только на истории: «Система работает в реальном времени 4 недели, низкочастотная — 8–12 недель» (QuantView); параметры при этом заморожены, низкочастотная — значит, сделки редкие.
В окне проверки должно быть не меньше 30 сделок, низкочастотным допускается минимум 15 — при удлинённом форварде (QuantView).
Граница протокола: он введён в сентябре 2026 года и обязателен для каждой новой системы; карточки, вошедшие в каталог раньше, по нему не проверялись, их фактическая статистика открыта отдельно (QuantView).
Строки тестера и протокол платформы — инструменты разные: одни описывают прогон на истории, другой — окно реальной работы. Общее одно: время, скрытое в итоговой цифре, заслуживает отдельной проверки.
Вопрос — ответ
Вопрос: Среднее время удержания — два часа. Это хорошо или плохо?
Ответ: Ни то ни другое. Строка описывает этот прогон на этой истории. Правила выхода — часть системы, из чужого отчёта они не выводятся; корректный вопрос — какой разброс вокруг среднего.
Вопрос: У другого робота среднее время больше, а итог похожий. Можно ли их сравнить?
Ответ: По одному числу — нет: разное время в рынке означает разные издержки и разную частоту сделок. Сравнивать можно прогоны с одинаковыми условиями — окном, издержками и режимом моделирования.
Вопрос: Что попросить у продавца вместе с итоговой цифрой?
Ответ: Три строки времени удержания и раздел диаграмм отчёта. Если показаны только итог и кривая баланса, время жизни сделок остаётся за кадром.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 18 ноября 2026 года.