В отчёте тестера и на витрине стратегии есть строка о числе сделок. Вопрос о том, сколько наблюдений нужно, чтобы верить итогу, хочется закрыть одним числом: назовите тридцать или сто — и вывод готов. Такой постоянной величины нет, и искать её — не задача читателя.
Короткая серия наблюдений не отделяет систему от случайности, а достаточность зависит от условий: как часто торгует система, какие режимы рынка попали в наблюдение и какая доля сделок создала итог. Разберём, что даёт строка о числе сделок, что умеет случайность в короткой серии и где проходит граница вывода.
Что показывает число сделок
В отчёте тестирования MetaTrader 5 общее число сделок — строка сводки: тестер считает сделки, каждая из которых зафиксировала прибыль или убыток. Рядом стоят доли прибыльных и убыточных сделок и средний результат сделки — справка описывает его как расчётную величину: среднюю отдачу одной сделки.
Выборка — набор наблюдений, по которому считается итог. Число наблюдений не говорит, за какой период они собраны: тридцать сделок за десять лет и тридцать за месяц — одно число и два разных наблюдения. В отчёте торговли MetaTrader 5 для этого есть строка среднего числа сделок в неделю.
Строка отвечает на вопрос о количестве наблюдений, но не о полноте: какой период истории охвачен, все ли сделки попали в расчёт и как итог распределён между ними — здесь ответа нет. Эти три свойства выборки и стоит проверять дальше.
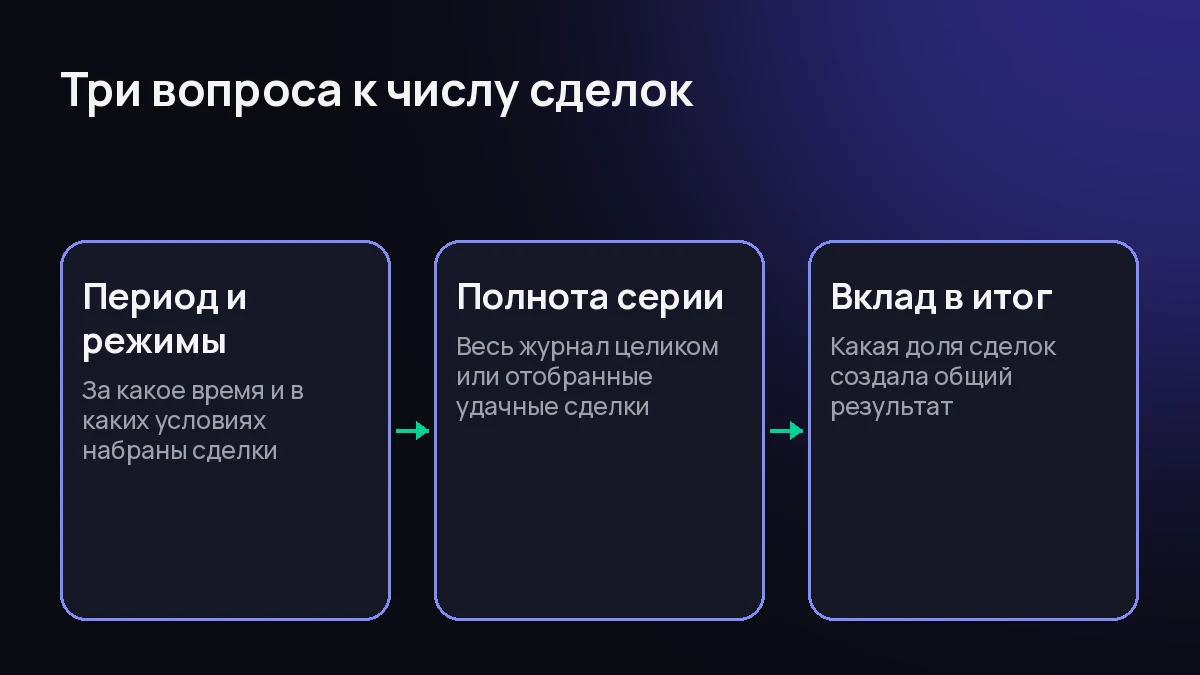
Схема: порядок вопросов к числу сделок до выводов об устойчивости.
Что умеет случайность в короткой серии
Представьте честную монету: системы в ней нет, но полосы орлов или решек подряд в серии бросков — обычное дело. Кто видит только короткий кусок серии, легко примет полосу за закономерность. С торговыми наблюдениями так же: короткая серия с высокой долей прибыльных сделок может оказаться просто полосой.
Справка тестера напоминает об этом языком метрик: у корреляции графика баланса с линейной регрессией значения, близкие к нулю, означают случайный характер торговли (MetaQuotes).
Серии сделок: норма, которую видно в отчёте
В отчёте тестирования есть отдельные строки — самая длинная серия прибыльных сделок и самая длинная серия убыточных (MetaQuotes). Такие строки не приукрашивают: они признают, что сделки идут полосами, а не равномерно, и полосу видно глазами.
Дальше работает Z-Score — тест серий: он проверяет, есть ли в истории сделок больше или меньше подряд идущих прибылей и убытков, чем предполагает нормальное распределение (MetaQuotes). Документация предупреждает: опасно и не заметить реальную зависимость между сделками, и увидеть то, чего в данных нет.
Серии важны ещё и потому, что испытывают человека. CFTC отмечает, что многие трейдеры не способны выдержать несколько убытков подряд (CFTC): система в тесте полосу переживёт, а наблюдатель может всё остановить раньше восстановления.
Как читать порядок сделок и спады, мы разбирали в материале об итоговой прибыли робота.
От чего зависит достаточность выборки
Первое — частота: сколько сделок система делает за период наблюдения. Второе — охват: рынок меняет режим, и серия, собранная в одном режиме, автоматически на другие не переносится. Третье — распределение итога: если общий результат держится на нескольких сделках, выборка мала по смыслу, даже когда число выглядит большим.
Порог можно зафиксировать правилом — так сделано в протоколе допуска систем в наш каталог. Сделок в окне проверки требуется не меньше 30, у низкочастотных — не меньше 15 при удлинённом форварде; вклад лучшей сделки в итог ограничен 25 %, чтобы результат не держался на одном выбросе (методология QuantView). Это выбор процесса, а не всеобщая норма — но само правило записано и открыто.
После публикации проверка не заканчивается: её повторяют каждые 30 новых сделок или раз в квартал — что наступит раньше (QuantView).
Чужая статистика: полная ли выборка
CFTC предупреждает, что продавец системы мог изготовить результат, отобрав из истории те сделки, которые дали бы наибольшую отдачу (CFTC). Два вопроса из того же консультатива переносятся на любую витрину: основаны ли показанные результаты на реальной или гипотетической торговле и предоставит ли продавец независимое подтверждение итога.
Границы гипотетического расчёта — тоже про выборку: результат по прошлым ценам не проходил реальные условия рынка и может как завышать, так и занижать видимую работу системы (CFTC).
Полнота — проверяемое свойство. На витрине QuantView «каждая сделка попадает в журнал и на витрину — и прибыльная, и убыточная» (QuantView). Как читать границы периода и пропуски записей, мы показывали в разборе открытого журнала.
Вопрос — ответ
Вопрос: Есть ли число сделок, после которого выводу об устойчивости можно верить? Ответ: Универсального числа нет. Смотрите период и режимы, в которых набрана серия, полноту журнала и то, какие сделки создали итог. Порог может задать правило конкретного процесса — как 30 сделок в окне проверки в протоколе допуска нашего каталога, — но это выбор процесса, а не закон статистики.
Вопрос: Почему у случайного процесса получаются длинные полосы прибыльных сделок? Ответ: У независимых исходов полосы — норма, а не признак мастерства. Тест серий в отчёте как раз проверяет, больше ли подряд идущих прибылей и убытков, чем предполагает нормальное распределение, и обе ошибки чтения — пропустить зависимость или увидеть то, чего нет, — опасны.
Вопрос: Что спросить у чужой витрины со статистикой системы? Ответ: Полный журнал или отобранные сделки, за какой период и в каких режимах он собран, какая доля сделок создала итог. CFTC советует также спросить, предоставит ли продавец независимое подтверждение заявленных результатов.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 30 октября 2026 года.