Решение рисковать на каждую сделку фиксированной долей счёта выглядит завершённым — пока дело не доходит до заявки. В заявку или в настройку робота вводится объём позиции — число лотов, стандартных единиц объёма. Между долей и числом стоит расчёт.
Короткий ответ такой: объём равен допустимой потере, делённой на потерю при срабатывании стопа в расчёте на единицу объёма. Допустимая потеря — доля риска, умноженная на средства счёта; потеря на единицу объёма — дистанция до стопа, умноженная на стоимость одного шага цены из спецификации символа (MetaQuotes).
Разберём расчёт на условном примере, посмотрим, почему одна доля даёт разные объёмы и что ограничивает результат кроме арифметики.
Четыре входа расчёта
Сначала допустимая потеря. Возьмём средства счёта — 60 000 условных единиц, а долю риска — 0,25 % на сделку, как на этапе реального счёта в протоколе каталога QuantView (QuantView); это выбор процесса, всеобщей нормы здесь нет. Умножение даёт допустимую потерю: 60 000 × 0,0025 = 150 единиц.
Затем потеря на единицу объёма при стопе. Пусть дистанция до стопа — 60 шагов цены (тик — минимальное движение цены, MetaQuotes), а стоимость шага для единицы объёма — 5 единиц. Стоп обойдётся в 60 × 5 = 300 единиц, и деление даёт объём: 150 / 300 = 0,50.
Последний шаг — округление вниз до ближайшего шага объёма, чтобы не превысить допустимую потерю. Числа здесь условные, важен порядок: четыре входа, деление, округление. Уберите один из четырёх — и объём перестаёт быть следствием доли риска.
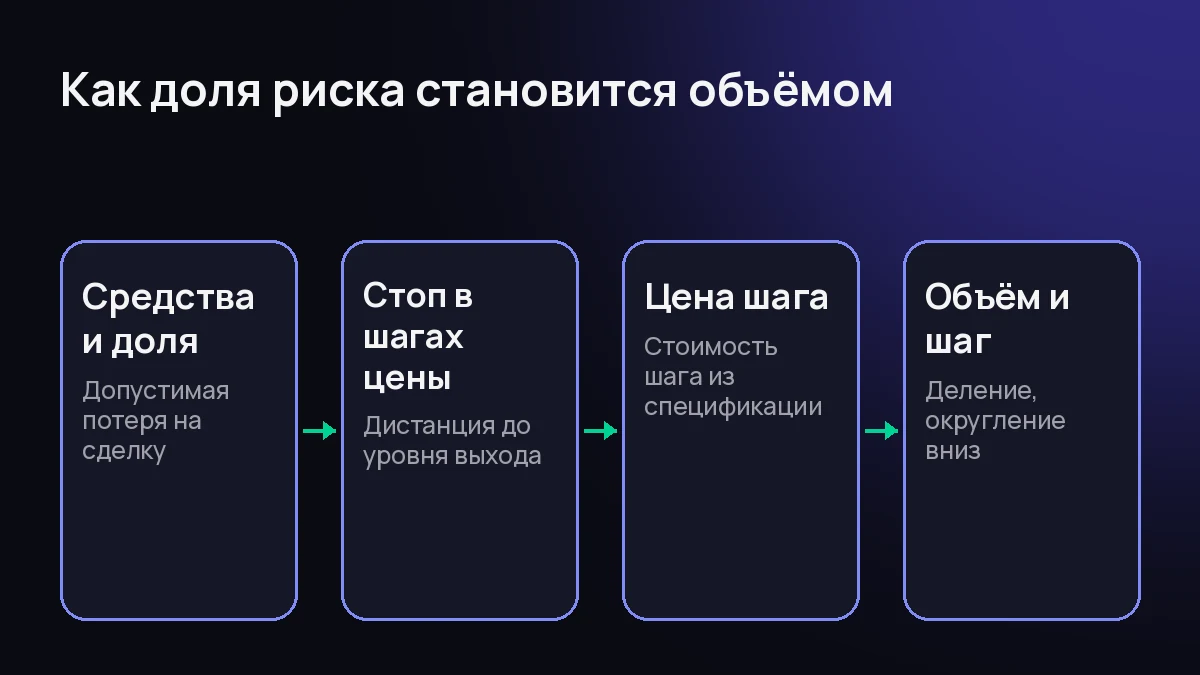
Схема: четыре входа расчёта объёма — от доли риска к числу, которое вводится в заявку.
Что брать из спецификации символа
Терминал собирает условия торговли по инструменту в спецификации символа: размер тика задаёт минимальный шаг изменения цены, а цена тика — стоимость одного шага (MetaQuotes). В английской версии справки это строки Tick size и Tick value (MetaQuotes).
Там же видно, сколько актива стоит за единицей объёма: размер контракта — это число единиц товара, валюты или актива в одном лоте (MetaQuotes). Ещё в спецификации — минимальный и максимальный объём сделки, шаг объёма и лимит совокупного объёма позиции с отложенными ордерами (MetaQuotes).
Набор этих параметров устанавливает брокер; открыть спецификацию можно из окна обзора рынка (MetaQuotes). Два счёта у разных брокеров — это две спецификации. Одинаковая доля делится на разные потери и округляется к разным шагам.
Одинаковая доля — разные объёмы
Вернёмся к примеру. Пусть дистанция до стопа вдвое шире — 120 шагов цены. Потеря на единицу объёма вырастает до 600, и объём падает вдвое: 150 / 600 = 0,25. Доля та же, объём другой: дистанция до стопа входит в расчёт наравне с процентом.
А если счёт вырос до 90 000 при прежнем стопе — допустимая потеря 225, объём 0,75. Пересчёт идёт от текущих средств, стартовый депозит в расчёт не входит. Доля фиксирована, объём плывёт вместе со счётом — и вверх, и вниз после серии убытков.
Обратная сторона этой связи: одно и то же решение робота даёт разные денежные результаты при разном объёме — мы разбирали это в материале об объёме позиции и риске. В настройках запуска тестера доля риска задаётся настройкой риска на сделку; как сверять настройки двух отчётов — в материале о сравнении двух роботов.
Ограничители: маржа, стопы, издержки
Маржа. Открытию позиции нужна гарантийная сумма: начальная маржа вносится для сделки объёмом один лот, поддерживающая нужна, чтобы позицию держать (MetaQuotes). Если свободных средств под маржу не хватает, расчётный объём открыть не выйдет: придётся снижать, и доля риска станет меньше выбранной.
Уровень стопов. Спецификация задаёт коридор цен от рыночной цены, внутри которого сервер не примет стоп-уровни и отложенные ордера (MetaQuotes). Дистанция до стопа должна выходить за пределы коридора — иначе сервер вернёт отказ.
Исполнение. Стоп-приказ может исполниться по лучшей или худшей цене или не исполниться вовсе — CFTC перечисляет это среди упущений торговых систем (CFTC).
Издержки. Комиссия начисляется за лот или за сделку (MetaQuotes); спред может не отразиться в расчётных ценах, а комиссии и брокерские сборы поднимают точку безубыточности торговли (CFTC).
Как комиссии меняют итог отчёта, разбирали в материале о результате после комиссий.
Чужой расчёт: какие вопросы задать
Риск неустраним в принципе: FINRA определяет его как неопределённость, способную негативно повлиять на финансовое благополучие (FINRA). Управление им — выбор процедуры. Доля на сделку — часть этой процедуры, и исхода она не гарантирует.
Как это выглядит внутри одного процесса: на этапе реального счёта протокол каталога QuantView задаёт риск 0,25 % счёта на сделку (QuantView), а среди проходных значений проверки — относительная просадка при риске 0,5 % на сделку не больше 15 % (QuantView).
Вердикт при этом выносится по собственному прогону на собственном стенде, а прошлые результаты не гарантируют будущей доходности (QuantView). Протокольные цифры описывают процесс проверки; результата они не обещают.
Поэтому к чужому расчёту объёма — четыре вопроса. От какой базы взят процент: от стартового депозита или от текущих средств? Какая дистанция до стопа заложена? Из чьей спецификации взята стоимость шага? Пересчитывается ли объём при изменении счёта?
CFTC добавляет пятый: расчётные результаты могут не учитывать способность трейдера переносить убытки и отвечать по маржинальным требованиям (CFTC).
Вопрос — ответ
Вопрос: Чем уже стоп, тем больше объём при той же доле. Есть ли предел?
Ответ: Арифметика предела не ставит, но ставят условия счёта: маржа, лимиты и шаг объёма из спецификации символа. Плюс исполнение: стоп может пройти по худшей цене или не исполниться вовсе (CFTC) — фактическая потеря окажется больше расчётной.
Вопрос: У двух трейдеров одинаковая доля риска — объёмы разные. Почему?
Ответ: Спецификацию символа устанавливает брокер (MetaQuotes): цена тика, шаг объёма и лимиты различаются. Добавьте разные средства и дистанции стопов — совпадать нечему.
Вопрос: Какая доля риска на сделку правильная?
Ответ: Всеобщей нормы нет: доля — выбор процесса. В протоколе каталога QuantView на этапе реального счёта принята одна цифра, у другого процесса будет другая (QuantView); важнее, чтобы доля применялась честно — с реальной дистанцией стопа и текущими средствами.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 8 ноября 2026 года.