Одно и то же решение торгового робота может привести к разной просадке и разному денежному результату, если меняется объём позиции. Главное условие сравнения — одинаковый масштаб риска: размер позиции, капитал, маржа, издержки и исполнение должны быть сопоставимы.
Поэтому строка прибыли сама по себе ничего не говорит о том, насколько бережно или агрессивно работал алгоритм. Сначала нужно понять, какой объём он держал и какую часть капитала затрагивало движение цены.
Вопрос — ответ
Почему результат меняется? При большем объёме то же изменение цены затрагивает больше единиц инструмента. До учёта издержек денежная прибыль или потеря обычно растёт вместе с объёмом. Если капитал при этом не увеличился в той же пропорции, нагрузка на счёт становится выше.
Можно ли сравнить два отчёта только по доходности? Нет. Нужны как минимум начальный капитал, правило объёма, маржинальные условия, денежная и относительная просадка, а также комиссия, спред и проскальзывание.
Что именно меняет объём позиции
Возьмём условный пример без привязки к рынку. Два запуска повторяют одну последовательность сделок, но второй держит вдвое больший объём. При прочих равных его денежные прибыли и потери до издержек тоже будут примерно вдвое больше. Это арифметика масштаба, а не признак иной точности алгоритма.
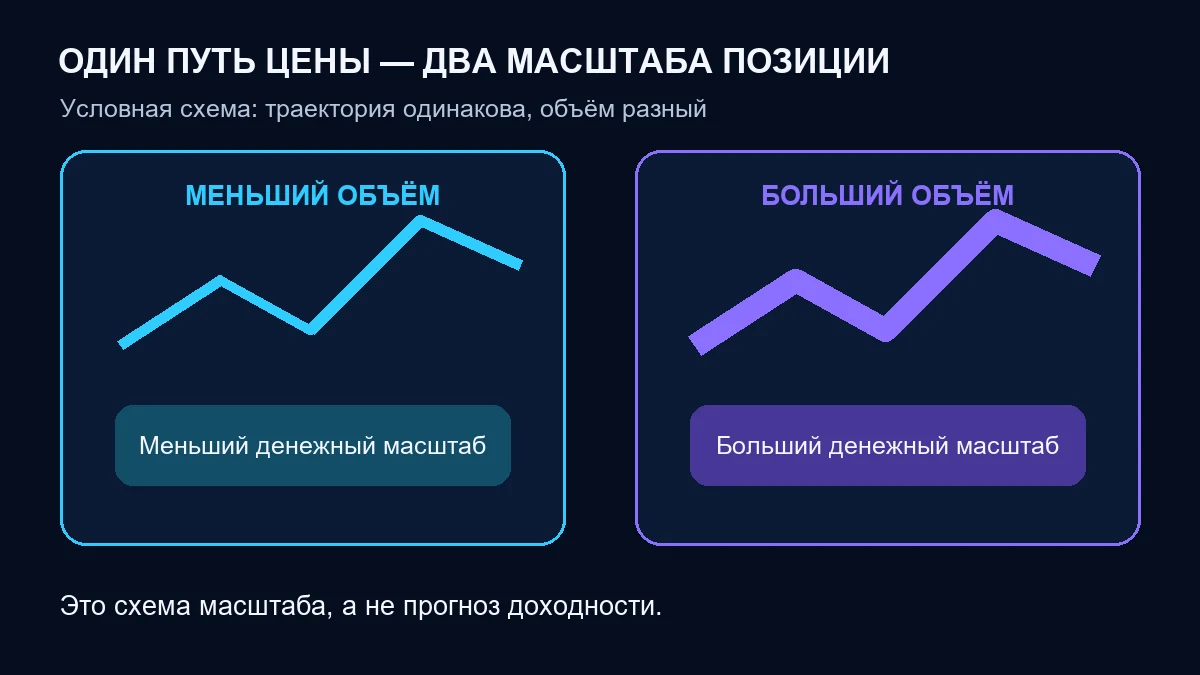
Из этого не следует, что относительная просадка всегда увеличится ровно вдвое. На неё влияют база расчёта, изменение капитала, одновременные позиции, правила закрытия и торговые расходы. Поэтому полезно отделять сам путь сделок от способа, которым он масштабирован.
Связанный разбор о том, почему движение цены ещё не равно потере, — в статье Волатильность и риск — не одно и то же.
Капитал и маржа отвечают на разные вопросы
Маржа позволяет открыть позицию, не оплачивая всю её номинальную стоимость. Но меньшая сумма обеспечения не делает позицию маленькой. В памятке по внебиржевой торговле валютой CFTC объясняет, что плечо усиливает и прибыль, и убыток, а при неблагоприятном движении может потребоваться пополнение счёта или закрытие позиции.
Это особенно важно при сравнении роботов на счетах разного размера. Одинаковый денежный убыток может быть небольшим для одного капитала и критичным для другого. И наоборот, одинаковая относительная просадка может скрывать совершенно разные суммы.
Значит, рядом с результатом нужно видеть не только депозит, но и максимальную нагрузку: объём открытых позиций, использованную маржу и долю свободных средств. Без этой связки нельзя понять, сколько пространства оставалось до вынужденного сокращения позиции.
Что искать в отчёте тестера
Справка MetaTrader 5 разделяет начальный депозит, итоговую чистую прибыль, максимальную просадку в деньгах и относительную просадку. Эти строки отвечают на разные вопросы. Денежная просадка показывает размер снижения в валюте счёта, относительная связывает его с локальной вершиной капитала.
Поэтому вывод по одной строке Maximum Drawdown неполон. Сначала проверьте, в каких единицах она указана и к какой базе относится. Затем сопоставьте её с начальным депозитом и объёмом. Подробнее о границах двух популярных показателей — в материале Максимальная просадка и Sharpe ratio: почему двух метрик мало.
Отдельно проверьте издержки. CFTC предупреждает, что гипотетические результаты могут не учитывать комиссии, брокерские сборы и стоимость самой системы. При большем числе или объёме операций расходы способны изменить не только сумму, но и итоговый знак результата.
Как сравнить два запуска честно
Начните с пяти проверок:
- Совпадают ли инструмент, период, ценовая история и режим моделирования.
- Одинаковы ли начальный капитал, валюта счёта и кредитное плечо.
- Зафиксирован ли объём: постоянный он или рассчитывается от капитала и маржи.
- Учтены ли комиссия, спред, проскальзывание и другие применимые расходы.
- Сопоставлены ли денежная и относительная просадка вместе с пиком нагрузки на счёт.
Если хотя бы один пункт различается, перед вами не повтор прежнего результата, а новый сценарий масштаба и исполнения. Его можно анализировать, но нельзя использовать как подтверждение, что робот сохранил прежний риск.
Итог простой: качество торговой логики и размер принятого риска — разные характеристики. Чтобы сравнение имело смысл, держите рядом путь сделок, объём позиции, капитал, маржу, издержки и условия исполнения.
Автор: QuantView · редакция информационно-аналитического сервиса. Дата: 11 октября 2026 года.