В отчёте тестера строка Expected Payoff — ожидаемая выплата — выглядит понятнее остальных: не отношение и не коэффициент, а средняя отдача одной сделки. Кажется, что цифра сразу отвечает, сколько даёт робот на каждую сделку. Отсюда главный вопрос: 8 — это много или мало?
Короткий ответ: ожидаемая выплата — расчётная средняя отдача одной сделки по закрытым сделкам одного отчёта (MetaQuotes). По арифметике это общий итог, поделённый на число сделок. Цифра наследует условия отчёта — знаменатель, издержки, период, — поэтому отвечает только на вопрос о средней сделке этого отчёта и ни на какой другой.
Разберём, как устроена средняя, что она сворачивает, как её меняют издержки и где проходит граница вывода — перед следующей сделкой.
Как устроена средняя
В справке MetaTrader 5 ожидаемая выплата определена как статистически рассчитанная величина: она показывает среднюю отдачу одной сделки (MetaQuotes). Рядом в том же отчёте стоят обе её составляющие: общий итог — финансовый результат всех сделок — и общее число сделок (MetaQuotes).
Первое неудобное свойство: одна и та же средняя означает разный итог при разном числе сделок. Пример на условных числах: итог 480 на 160 сделках даёт среднюю 3; та же средняя на 40 сделках — итог 120. Цифра не изменилась, масштаб наблюдения — другой.
Поэтому среднюю читают вместе со строкой числа сделок. Как выборка ограничивает любой вывод о роботе, мы разбирали в материале о числе сделок.
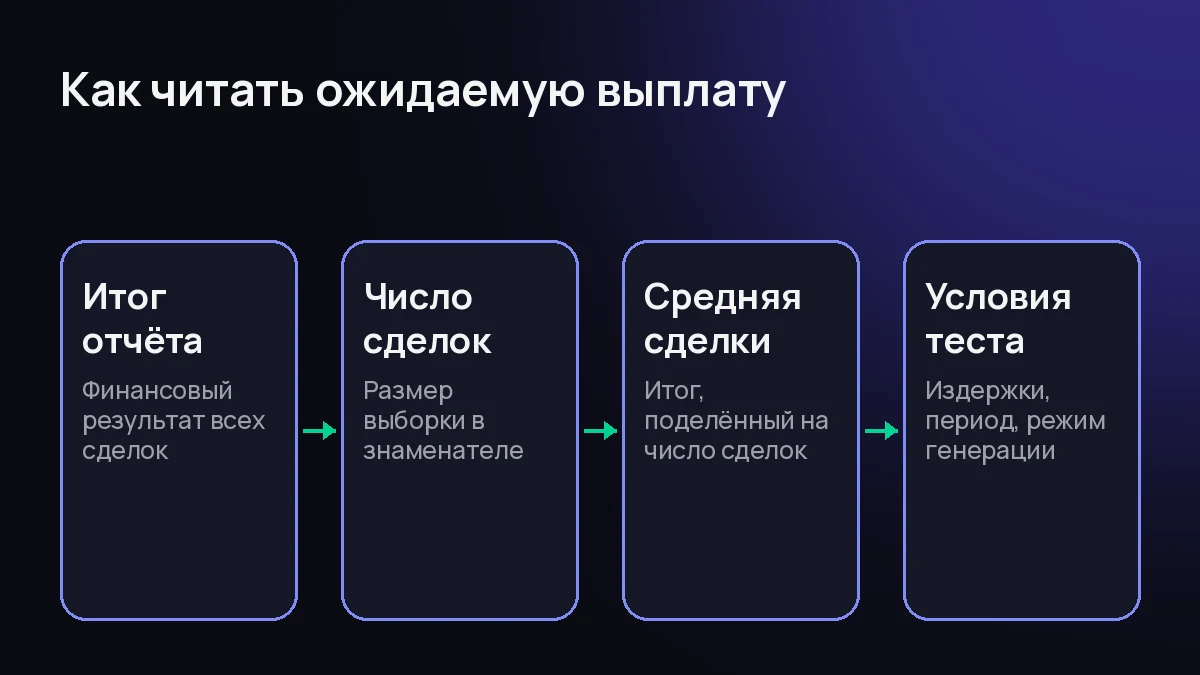
Схема: порядок чтения ожидаемой выплаты до выводов.
Что средняя сворачивает
Средняя чувствительна к выбросу: одна крупная сделка тянет её вверх вместе со всем итогом. Крупнейшая прибыльная сделка показывается в отчёте отдельной строкой (MetaQuotes) — сверяйте её с общим итогом.
Условный пример: итог 120 на 40 сделках — средняя 3. Если половину итога создала одна сделка на 60, то без неё средняя падает примерно до полутора. Выборка потеряла одну сделку — оценка средней изменилась почти вдвое.
Поэтому в протоколе допуска систем в каталог QuantView вклад лучшей сделки ограничен: не больше 25 % итога, чтобы результат не держался на одном выбросе (QuantView).
Ограничивает среднюю и сама справка: арифметическое среднее, по её словам, обычно переоценивает результат системы по сравнению с геометрическим, а относительное изменение капитала она зачастую называет более объективной оценкой, чем ожидаемая выплата (MetaQuotes). Одна цифра — ещё не вердикт.
Средняя до и после издержек
CFTC перечисляет, что может не попасть в расчёт по историческим ценам: спреды покупки и продажи, не отражённые в использованных ценах, и комиссии, которые продавец системы мог не учесть (CFTC).
Такие расходы поднимают точку безубыточности — уровень, выше которого сделка уже не только окупает издержки, но и оставляет итог (CFTC). Средняя должна сначала пройти эту точку — лишь потом из неё получается результат.
В протоколе допуска QuantView порог по средней задан сразу вместе с издержками: средний результат сделки — не меньше двойной суммы спреда и комиссии (QuantView). Что издержки делают с итогом отчёта, мы разбирали в материале о результате после комиссий.
Средняя и следующая сделка
Справка добавляет к определению вторую половину: ожидаемую выплату принято считать отображением ожидаемого результата следующей сделки (MetaQuotes). Формулировка осторожная — она описывает привычку чтения, обещания рынка в ней нет.
Гипотетические результаты обычно построены на симуляции по историческим ценам, а допущения расчёта не проверялись реальными условиями рынка — и могут как завышать, так и занижать видимый результат системы (CFTC).
Та же граница записана в протоколе допуска: значения относятся к проверке на истории и форварду, а прошлые результаты не гарантируют будущую доходность (QuantView).
Когда две средние можно ставить рядом
В таблице оптимизации ожидаемая выплата — отдельная колонка каждого прохода (MetaQuotes). Сам перебор справка описывает так: советник многократно прогоняется по историческим данным с разными наборами параметров (MetaQuotes).
От прохода к проходу меняются параметры; условия прогона остаются прежними. Поэтому средние соседних проходов сравнивают при общих условиях.
Два чужих отчёта так не сравниваются. Сначала сверка: за какой период собрана выборка, что заложено в издержки, сколько сделок в знаменателе. Протокол допуска требует не меньше 30 сделок в окне проверки, у низкочастотных — не меньше 15 при удлинённом форварде (QuantView).
Соседняя строка отчёта — профит-фактор: отношение валовой прибыли к валовому убытку (MetaQuotes). Это та же арифметика отчёта, свёрнутая иначе — отношением сумм. Почему и его нельзя читать без условий, мы разбирали в материале о профит-факторе.
Вопрос — ответ
Вопрос: Ожидаемая выплата 8 — это много или мало? Ответ: Сама цифра не отвечает. Сначала условия: сколько сделок в знаменателе, что с издержками, за какой период. Средняя 3 на трёх сотнях сделок с комиссиями говорит о системе больше, чем 8 на двух десятках без издержек.
Вопрос: Чем ожидаемая выплата отличается от средней прибыльной сделки? Ответ: Средняя прибыльная сделка считается только по прибыльным: сумма прибылей, делённая на их число. Ожидаемая выплата сворачивает все сделки отчёта, включая убыточные (MetaQuotes).
Вопрос: Может ли средняя быть положительной, если прибыльных сделок меньше трети? Ответ: Да. Редкие крупные выигрыши перевешивают частые мелкие потери. В протоколе допуска проходит система с 26 % прибыльных сделок и положительным итогом, а с 90 % прибыльных и отрицательным — нет (QuantView).
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 6 ноября 2026 года.