В отчёте тестера строка Profit Factor выглядит самым простым показателем: когда есть одна цифра, вникать в просадки и серии не хочется. И сразу напрашивается вопрос: 1,8 — это хорошо?
Короткий ответ: профит-фактор — это отношение валовой прибыли к валовому убытку по закрытым сделкам одного отчёта (MetaQuotes). Цифра наследует всё, что было в отчёте: набор сделок, настройки издержек, границы периода. Поэтому на вопрос, хорошо ли это, она отвечает только вместе со своими условиями.
Разберём, как устроена цифра, что она сворачивает, как её меняют издержки и когда чужому порогу можно верить.
Как устроена цифра
В отчёте тестирования MetaTrader 5 профит-фактор определён как отношение валовой прибыли к валовому убытку, а единица означает, что величины равны (MetaQuotes).
Числитель и знаменатель — тоже строки отчёта: валовая прибыль — сумма всех прибыльных сделок в деньгах, валовый убыток — сумма всех убыточных (MetaQuotes).
Условный пример: валовая прибыль 260, валовый убыток 200 — профит-фактор 1,3. Уберите из числителя одну крупную сделку, скажем 90, — отношение падает до 0,85, и итог меняет знак с плюса на минус. Изменился только состав числителя.
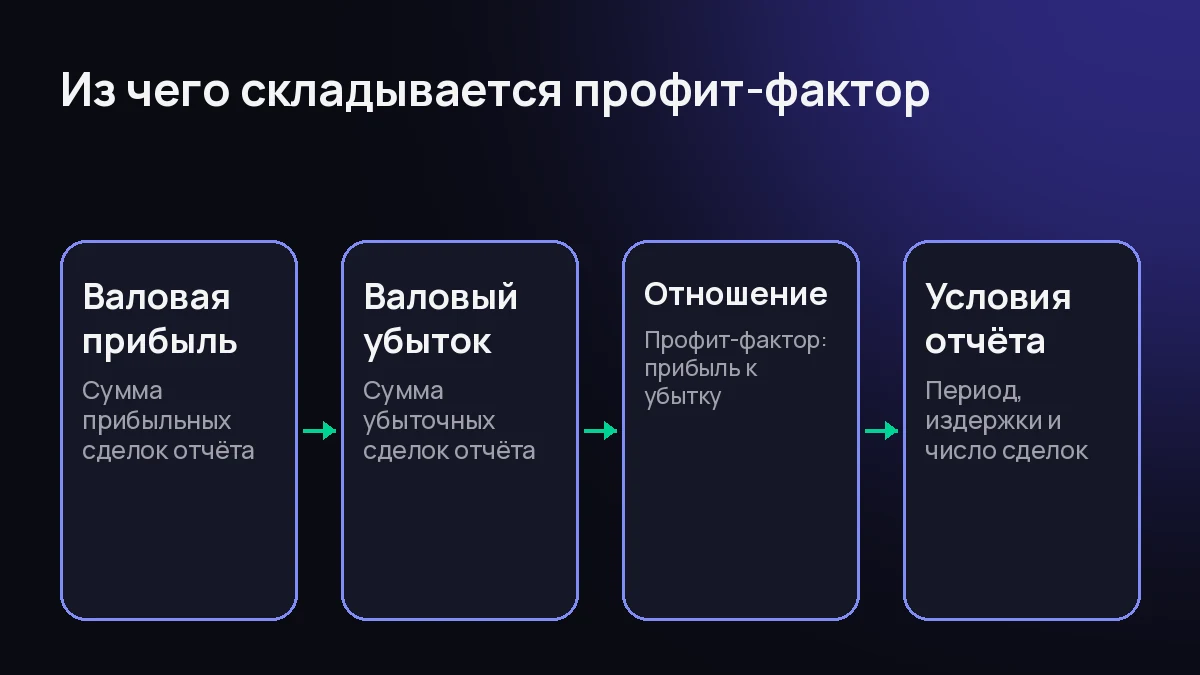
Схема: как устроен профит-фактор и какие условия отчёта меняют цифру.
Что цифра сворачивает
Рядом с профит-фактором в отчёте стоят строки, которые он заслоняет: общее число сделок, доля прибыльных, крупнейшая прибыльная сделка (MetaQuotes). Это не украшения сводки, а то, без чего саму цифру читать нельзя.
Числитель чувствителен к выбросу. В протоколе допуска систем в каталог QuantView вклад лучшей сделки в итог ограничен 25 % — чтобы результат не держался на одном выбросе (QuantView).
Проверка простая: поделите крупнейшую прибыльную сделку на валовую прибыль. Если одна сделка создала большую часть числителя, профит-фактор описывает скорее её, чем систему.
Профит-фактор — не доля прибыльных сделок: доля считает сделки по количеству, профит-фактор взвешивает их деньгами. В том же протоколе проходит система с 26 % прибыльных сделок и положительным итогом, а с 90 % прибыльных и отрицательным — нет (QuantView).
Число сделок — часть условий: 1,3 на пятнадцати наблюдениях и 1,3 на восьмистах — разные вещи. Как выборка связана с выводом, мы разбирали в материале о числе сделок.
Издержки меняют числитель и знаменатель
CFTC перечисляет, чего гипотетический расчёт может не видеть: спреды, не отражённые в использованных ценах, и комиссии, которые продавец системы мог не учесть (CFTC). Для отношения это двойной удар: издержки одновременно уменьшают прибыльные сделки и утяжеляют убыточные.
В тестере есть режимы, где издержек нет вовсе: расчёт прибыли в пунктах ускоряет прогон, но своп и комиссия в нём исключены (MetaQuotes). Цифра такого прогона и цифра отчёта с заложенными издержками — один и тот же робот, посчитанный при разных допущениях.
Поэтому в протоколе допуска QuantView спред и комиссия заложены в модель, а прогон без издержек вердиктом не считается; средний результат сделки — не меньше двойной суммы спреда и комиссии (QuantView).
Что издержки делают с итогом, мы разбирали в материале о результате после комиссий.
Чужой порог — условие протокола
Со стороны порог профит-фактора не ниже 1,3 выглядит универсальным мерилом. Но в протоколе допуска QuantView он не один: сделок в окне проверки не меньше 30, издержки в модели, при публикации — все сделки, включая убыточные, и скрыть отдельную нельзя (QuantView).
Уберите соседние строки — и порог повисает в воздухе: его можно получить на малой выборке, без издержек, на отобранных сделках.
CFTC описывает, откуда берутся такие цифры: гипотетические результаты обычно построены на симуляции по историческим ценам или на расчёте в реальном времени, а продавец мог изготовить итог, отобрав из истории сделки с наибольшей отдачей (CFTC).
Допущения симуляции не проходили реальные условия рынка, поэтому расчёт может как завышать, так и занижать работу системы (CFTC).
Граница есть и у порога: вердикт протокола относится к его прогону на его стенде, а прошлые результаты не гарантируют будущей доходности (QuantView).
Когда два профит-фактора можно ставить рядом
В таблице оптимизации профит-фактор — колонка каждого прохода, рядом прибыль, число сделок, просадка (MetaQuotes).
Отсортировать отчёт можно по любой колонке, но документация описывает сортировку как способ найти проход и открыть его подробный отчёт — финальной оценкой она не служит (MetaQuotes).
Какой проход считать лучшим, решает критерий оптимизации — фактор, выбранный в настройках до запуска перебора (MetaQuotes). Две цифры из разных отчётов можно ставить рядом только после сверки условий.
Почему даже в одном отчёте двух метрик мало, мы разбирали в материале о просадке и Sharpe ratio.
Вопрос — ответ
Вопрос: Профит-фактор 1,8 — это хорошо? Ответ: Сама по себе цифра не отвечает. Сначала условия: сколько сделок, что с издержками, за какой период, не держится ли числитель на одной сделке. 1,3 из отчёта с восьмистами сделками и комиссиями говорит больше, чем 1,8 из пятнадцати без издержек.
Вопрос: Может ли профит-фактор быть меньше единицы? Ответ: Да. Меньше единицы — значит, валовый убыток превысил валовую прибыль и итог отчёта отрицательный. Это наблюдение за один период — не приговор системе и не основание ждать возврата к единице.
Вопрос: Чем профит-фактор отличается от доли прибыльных сделок? Ответ: Доля считает сделки по количеству, профит-фактор — по весу в деньгах. Система с четвертью прибыльных сделок может давать высокую цифру за счёт крупных выигрышей, а с девятью прибыльными из десяти — низкую: частые мелкие выигрыши перевешиваются редкими крупными потерями.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 5 ноября 2026 года.