Допустим, вы открываете журнал сделок, где торговый робот держит позицию не первый день. Среди строк мелькает одна и та же: своп. Изо дня в день она почти одинаковая, а в один из дней — втрое больше. Ошибка брокера, скрытая плата или часть результата системы?
Ответ короткий. Своп — начисление за перенос позиции на следующий торговый день. Правило начисления задано спецификацией символа — паспортом инструмента в терминале, — и решений робота в этой строке нет. Это отдельная издержка, которая попадает в итог счёта.
Разберём по документации MetaTrader 5: где записано правило, что происходит с позицией и стопами в момент переноса, почему однажды начисление втрое больше и чем строка свопов отличается от результата логики системы.
Что такое своп и по какому правилу он начисляется
Перенос позиции на следующий торговый день в справке терминала прямо назван свопом и может происходить путем переоткрытия (MetaQuotes).
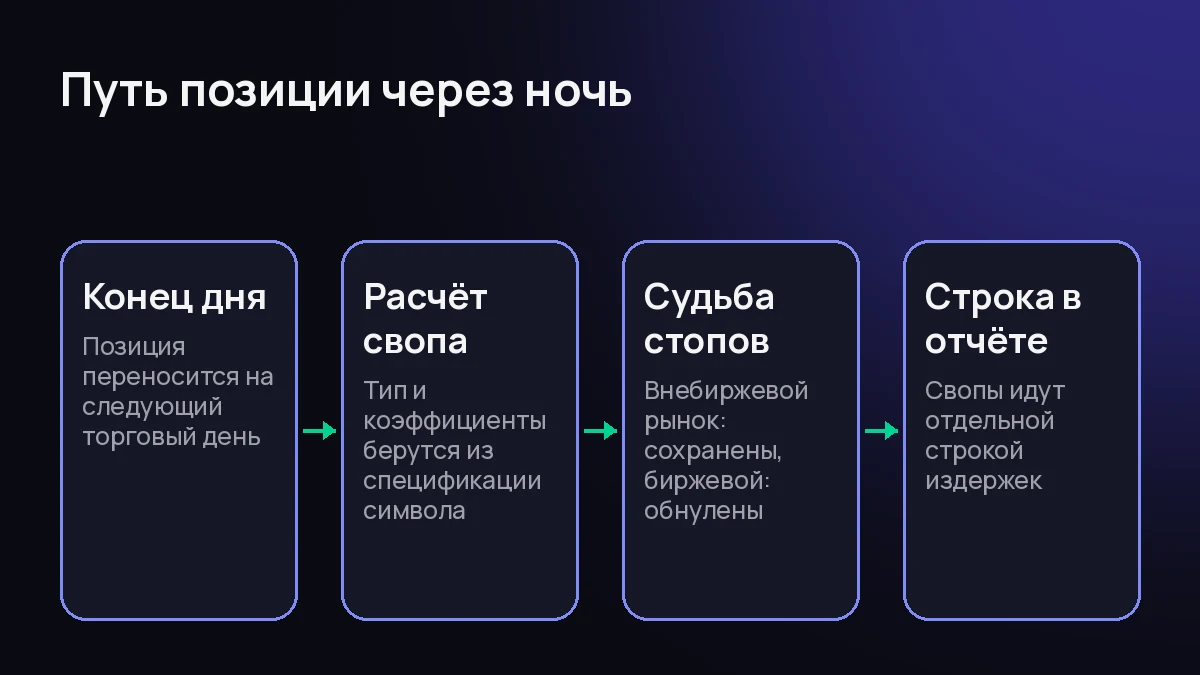
Схема: что происходит с позицией при переносе на следующий торговый день.
Начисление — свойство инструмента. Тип начисления, значения для покупки и продажи и расписание по дням недели задаются в спецификации символа (MetaQuotes). Робот решает, когда входить в позицию и выходить из неё; плата за перенос открытой позиции идёт по правилу инструмента.
Посмотреть значения можно заранее. В Обзоре рынка рядом со спредом — разницей цен покупки и продажи — показывается текущий своп по коротким и длинным позициям; если по символу передаётся цена последней сделки, она отображается вместо них (MetaQuotes).
Спецификация символа: где записано правило
Тип свопа описывает, как считается начисление: в пунктах — минимальных шагах цены, в одной из валют инструмента или счёта, в процентах от цены. Два варианта с переоткрытием разберём ниже (MetaQuotes).
Значения заданы раздельно: своп длинных позиций — для покупки, своп коротких — для продажи (MetaQuotes). Это два разных поля, и плата за перенос у длинной и короткой позиции своя.
Дальше — расписание. Коэффициенты свопов задают множитель начисления для каждого дня недели, а день тройного свопа вынесен в отдельное поле спецификации (MetaQuotes).
Переоткрытие позиции и судьба стопов
Два типа свопа переносят позицию механически. При типе в пунктах с переоткрытием по цене закрытия в конце торгового дня позиция принудительно закрывается, а на следующий день переоткрывается по цене закрытия плюс-минус указанное количество пунктов (MetaQuotes). Вариант по цене Bid делает то же самое по текущей цене продажи.
В какой час закрывается торговый день, в справке не сказано — угадывать его не будем.
Важнее другое — что перенос делает с защитными приказами. Стоп Лосс — уровень, при достижении которого позиция закрывается автоматически (MetaQuotes). На внебиржевом рынке, к которому справка относит Forex и Futures, перенос этот уровень не стирает:
«при переносе позиции на следующий торговый день (своп), в том числе путем переоткрытия, уровни Стоп Лосс и Тейк Профит сохраняются» — MetaQuotes, справка MetaTrader 5
На биржевом рынке наоборот: при переносе на следующий день, а также при переносе на другой счёт или поставке уровни обнуляются (MetaQuotes). После биржевого переноса у позиции не останется стопов, их придётся задавать заново. Это различие рынков, и в настройках робота его нет.
Почему однажды своп втрое больше
Возьмём пример из самой справки. Базовое значение свопа для длинных позиций в нём — полтора доллара США; начисление одинаково все будние дни, и только в среду оно утраивается (MetaQuotes).
«При переносе позиции со среды на четверг своп будет начислен в тройном размере — 4.5 USD» — MetaQuotes, справка MetaTrader 5
В последующие дни начисление возвращается к одиночному, а в дни, для которых коэффициент не указан, своп не начисляется вовсе (MetaQuotes). Числа здесь — пример конкретного инструмента: день тройного свопа задан полем спецификации, и у другого символа он свой.
Однодневное увеличение свопа — это расписание из спецификации. Условия не менялись, сбоя нет.
Своп в отчёте: издержка, а не результат логики
В торговом отчёте свопам отведена своя строка — сумма всех свопов, начисленных на счёт (MetaQuotes).
Общая прибыль и Общий убыток считаются по результатам сделок без учёта свопов и комиссий, а итоговые строки Прибыли и Убытка — с их учётом (MetaQuotes). Диаграмма состояния счёта показывает, как каждый показатель — прибыль, свопы, комиссии — повлиял на итоговый результат (MetaQuotes).
Поэтому хвалить или ругать робота за строку свопов — значит оценивать его за то, чего он не решал. Как настройки расходов меняют итог прогона — в материале о результате робота после комиссий.
Своп добирается и до отчётов тестера. На графиках MFE и MAE — максимальной потенциальной прибыли и максимального неблагоприятного хода за время жизни позиции — результат каждой позиции откладывается уже с учётом свопов (MetaQuotes).
Похожее правило действует и в протоколе проверки систем QuantView. Спред и комиссия заложены в модель прогона, и прогон без издержек вердиктом не считается (QuantView). А на этапе реального счёта с демо сверяют то, чего в тестере не видно, — проскальзывание, исполнение стопов на разрывах, реальные свопы и комиссии (QuantView).
Зачем живой счёт нужен — в материале о роботе при выключенном терминале.
Вопрос — ответ
Вопрос: Своп — это убыток робота?
Ответ: Нет. Это начисление за перенос позиции, заданное спецификацией символа (MetaQuotes). Оно входит в итог счёта, но решения системы здесь нет — потому и вынесено в отдельную строку.
Вопрос: Почему в один день своп втрое больше?
Ответ: Срабатывает коэффициент дня недели: в примере справки перенос со среды на четверг утраивает начисление — получается 4.5 USD (MetaQuotes). День тройного свопа задан в спецификации инструмента.
Вопрос: Где посмотреть правило для инструмента?
Ответ: В спецификации символа терминала: тип свопа, значения для покупки и продажи, коэффициенты дней и день тройного начисления (MetaQuotes). Какие вопросы об издержках задать продавцу робота — в материале о проверке робота до покупки.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 10 ноября 2026 года.