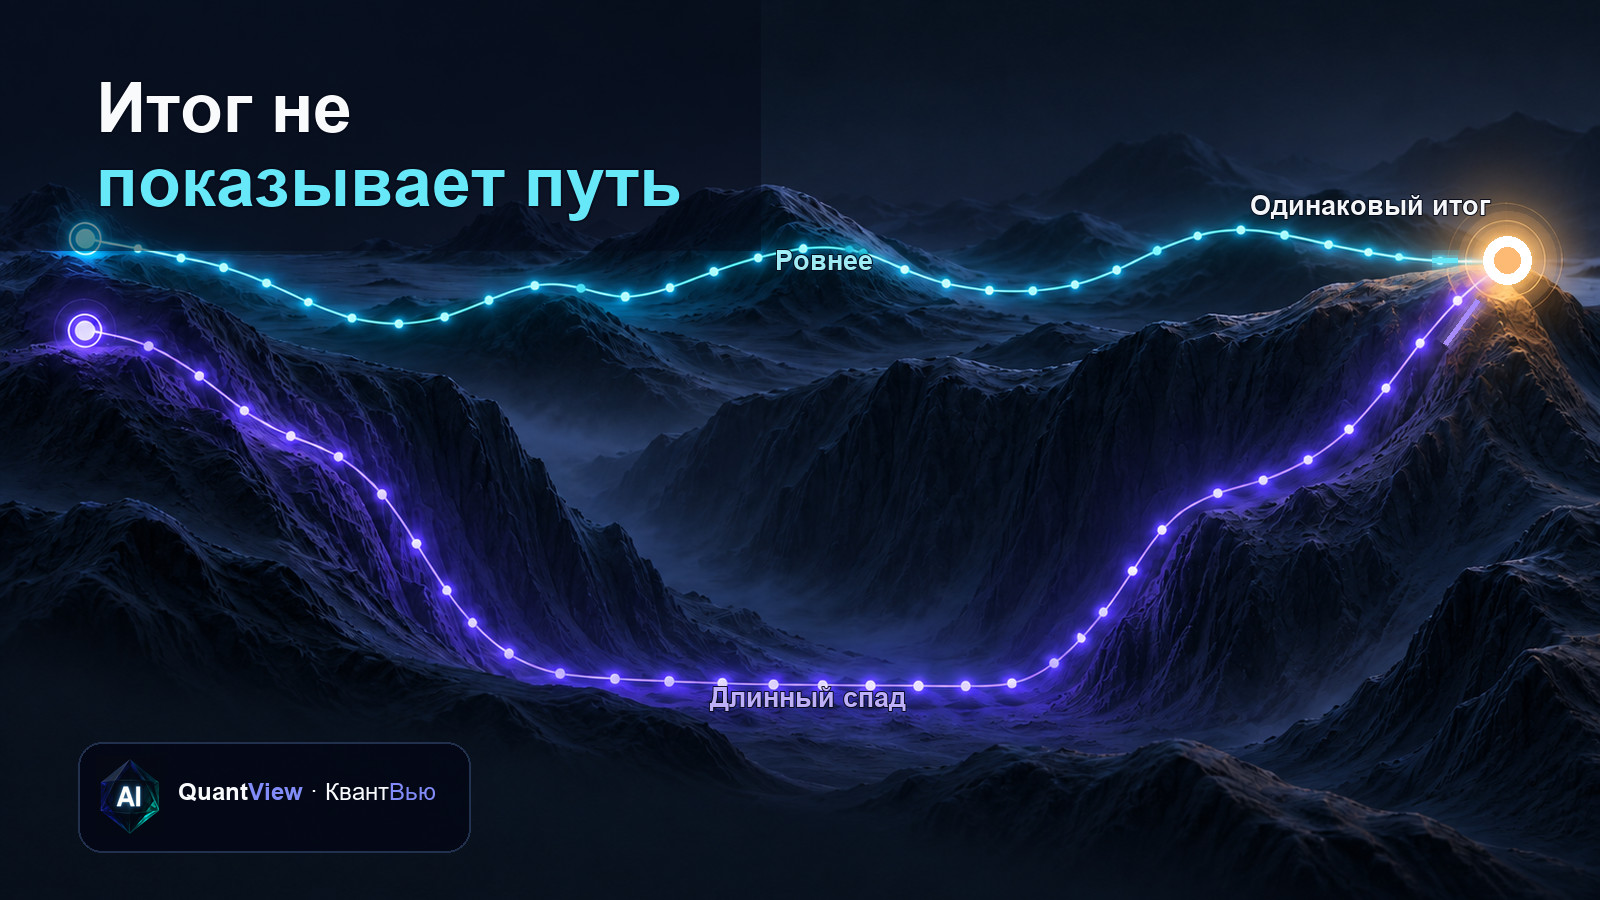
Два торговых робота могут закончить тест с одной и той же итоговой прибылью — и при этом потребовать от человека совершенно разной выдержки. Один растёт относительно ровно, другой сначала проходит длинную полосу убытков и только потом восстанавливается. Финальная цифра у них совпадает, путь к ней — нет.
Поэтому итоговую прибыль стоит читать не отдельно, а вместе с последовательностью сделок, глубиной и длительностью спадов, а также условиями теста. Так становится видно, что именно измерил отчёт и какие риски спрятались за положительным результатом.
Что скрывает итоговая прибыль?
Представьте два условных теста. В первом прибыльные и убыточные сделки чередуются. Во втором несколько прибылей в конце перекрывают длинную убыточную серию. Конечное значение одинаковое, но второй путь мог включать более глубокий спад и долгий период без нового максимума.
Во время длинной серии убытков человек может остановить систему до восстановления или изменить её параметры в неудачный момент. Отчёт не предсказывает такое решение, но показывает условия, в которых оно могло бы возникнуть.
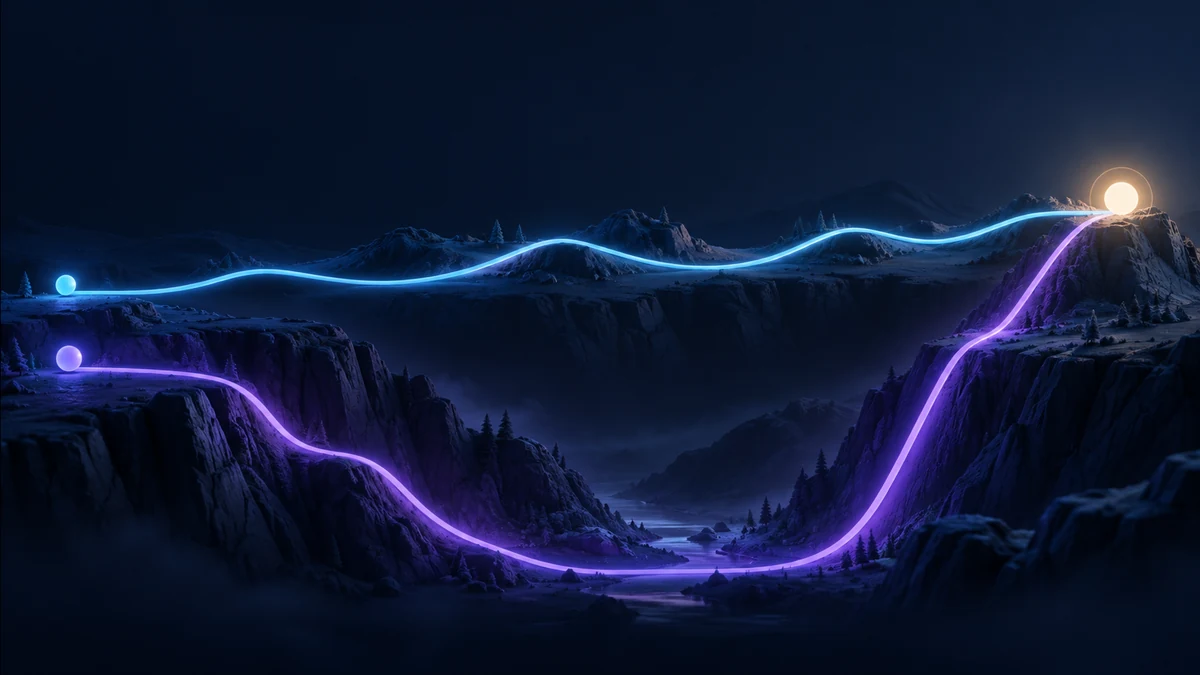
Схема: одинаковый итог не означает одинаковый путь. Линии условные и не показывают результаты конкретной системы.
Как читать последовательность сделок?
Начните с хронологии. Отметьте крупнейший убыток, самую длинную убыточную серию и участки почти без восстановления. Затем сравните их с прибыльными: не зависит ли весь итог от нескольких редких сделок и не пришлись ли они на один короткий период.
Пять убытков подряд и пять убытков, разделённых прибылями, могут дать одинаковую сумму, но переживаются по-разному. Порядок также показывает концентрацию: если основная часть результата возникла в конце теста, ранний участок не подтверждает ту же устойчивость.
Разделите период на сопоставимые интервалы и проверьте, где формировался результат. Это не доказывает, что робот сохранит поведение, зато не позволяет одному удачному отрезку спрятать остальные.
Что показывают периоды убытков?
В отчёте тестера MetaTrader 5 эти величины не объединены в один показатель: Balance Drawdown Maximal и Equity Drawdown Maximal выводятся отдельно. Первый измеряет падение баланса от локального максимума до следующего минимума, второй — такое же падение equity, то есть средств на счёте с учётом текущей плавающей прибыли или убытка. Поэтому при разборе бэктеста нужно смотреть обе строки, а не выбирать одну общую максимальную просадку.
Даже одинаковая максимальная просадка может быть коротким резким падением либо затяжным снижением с несколькими попытками восстановления. Отметьте начало спада, его нижнюю точку и возвращение к прежнему максимуму. Если тест завершился внутри просадки, прибыль всё ещё может быть положительной относительно старта. Это не прогноз продолжения падения, а граница наблюдения.
FINRA определяет риск как неопределённость, способную отрицательно повлиять на финансовое положение, и напоминает: инвестиционный риск нельзя устранить полностью. Положительный итог теста не отменяет риск расхождения модели с исполнением.
Почему условия теста меняют вывод?
Справка MetaTrader 5 указывает, что отчёт тестера содержит показатель качества истории и учитывает пропуски. Если часть истории неполна, порядок сделок мог сформироваться на искажённой основе. Нужны даты теста, инструмент, режим моделирования и источник котировок.
Проверьте комиссию, спред, своп, проскальзывание и задержку. Они могут изменить не только сумму, но и последовательность: небольшая прибыль станет убытком, а заявка исполнится по другой цене. CFTC предупреждает, что гипотетические результаты могут не учитывать все издержки и реальные рыночные обстоятельства.
Если условия не раскрыты, отчёт показывает результат при неизвестных допущениях. Для полной проверки пригодится материал о семи проверках бэктеста.
Какой вывод можно сделать по отчёту?
Ответьте на четыре вопроса: где возникла основная прибыль, насколько длинной была худшая убыточная серия, сколько длилось восстановление и при каких условиях получен тест. Если хотя бы один ответ неизвестен, финальная цифра остаётся неполной.
Сравнивайте версии на одинаковых правилах: один период, сопоставимые данные, одинаковые издержки и единый расчёт. Иначе различие может объясняться условиями проверки, а не роботом.
Главный вывод прост: прибыль — это конечная точка, а оценка риска начинается с дороги к ней. Последовательность сделок не обещает повторения прошлого, но показывает, какую часть истории итоговая цифра скрыла.
Материал носит исключительно информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Данные описывают исторические или модельные результаты, не являются прогнозом и не гарантируют будущую доходность. Торговые решения принимаются самостоятельно и под собственную ответственность.
Автор: команда QuantView, редакция образовательных материалов. Дата: 2 октября 2026 года.