17 октября 2026 года Кристин Лагард, председатель Европейского центрального банка, выступила с заявлением на 54-м заседании Международного валютно-финансового комитета на годовых встречах МВФ (ЕЦБ). В коротких новостных пересказах это сжимается до одной строки про очередное повышение ставки. Мы открыли первоисточник: цифры в нём собраны из разных слоёв.
В одном документе рядом стоят: решение совета управляющих, которое уже принято; фактические данные об инфляции, которые уже измерены; прогноз сотрудников ЕЦБ, который построен на допущениях; и оценки самого автора заявления. Смешать эти статусы — самый короткий путь к неверному выводу: принять расчёт за обещание или перепутать наблюдение с решением.
Ниже — что в заявлении уже произошло, как устроен прогноз, на чём держится решение по ставке и чего в документе прямо нет. Проверять статус цифры — тот же навык, что и три вопроса к любому официальному источнику.
Что в заявлении — уже свершившийся факт
Совет управляющих решил поднять ключевую ставку ЕЦБ на 25 базисных пунктов в сентябре — после повышения такого же размера в июне (ЕЦБ). Базисный пункт — это сотая доля процентного пункта: 25 б.п. означают шаг на 0,25 пункта. Это решение: оно уже принято и действует, его не надо прогнозировать.
Рядом — измеренные данные. Заголовочная инфляция еврозоны выросла до 3,8% в сентябре (ЕЦБ) — в основном из-за скачка цен на энергию; базовая, без энергии и продовольствия, слегка поднялась до 2,5% (ЕЦБ).
Инфляцию здесь считают по гармонизированному индексу потребительских цен — о том, как веса корзины меняют итоговую цифру, мы разбирали отдельно.
А вот фраза о том, что финансовые условия ужесточились и долгосрочные ставки заметно выросли со времени прошлого заседания, — уже наблюдение автора, оценка без числа (ЕЦБ). Оценку нельзя складывать в ту же кучу, что и решение.
Прогноз — расчёт на допущениях
Сентябрьский прогноз сотрудников ЕЦБ видит рост экономики еврозоны на 0,9% в 2026 году, 1,4% в 2027-м и 1,5% в 2028-м (ЕЦБ). Это не данные измерений, а траектория базового сценария: среднегодовые темпы на три года вперёд.
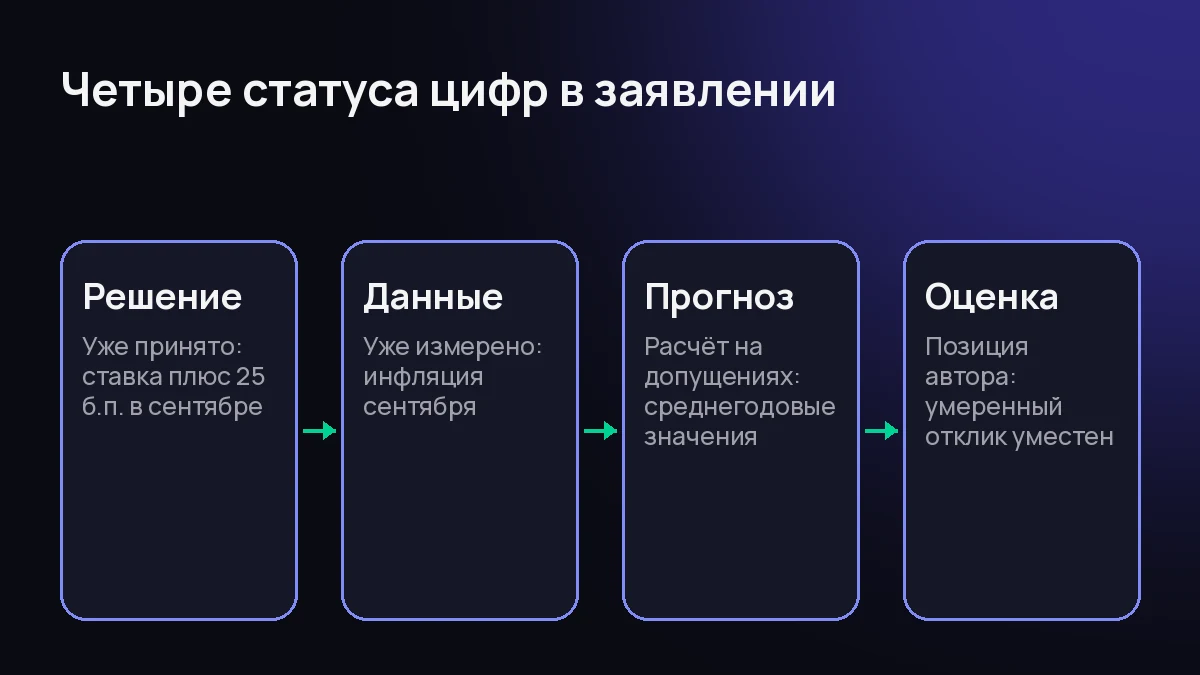
Схема: у каждой цифры в заявлении свой статус — от решения до оценки.
По инфляции тот же прогноз даёт 3,0% в среднем за 2026 год (ЕЦБ), 2,5% за 2027-й и 2,1% за 2028-й, с пиком 3,6% в четвёртом квартале 2026-го (ЕЦБ).
Сентябрьский факт 3,8% — из заявления, месячный (ЕЦБ); прогнозные 3,0% — среднегодовые, из прогноза (ЕЦБ). Метрики разные, и сравнивать их в лоб нельзя.
У прогноза есть хозяин и допущение. Хозяин — сотрудники ЕЦБ, раунд сентября. Допущение — энергетический шок постепенно ослабевает, и вокруг него, как сказано в самом документе, высокая неопределённость (ЕЦБ).
Раунд к раунду цифры двигаются: относительно июня инфляция на 2027 год поднята на 0,2 процентного пункта (ЕЦБ). Кроме базового сценария есть альтернативные: в жёстком из них инфляция достигала бы 5,4% в 2027 году (ЕЦБ).
Функция реакции: на чём держится решение
В заявлении названа функция реакции — набор критериев, по которым совет принимает решения по ставке. Их три: оценка прогноза инфляции и связанных с ней рисков на фоне поступающих данных; динамика базовой инфляции; сила трансмиссии — передачи денежно-кредитной политики в экономику (ЕЦБ).
Вывод автора по итогам этих критериев сформулирован так: «энергетический шок слишком велик, чтобы его игнорировать, но умеренный отклик остаётся подходящим, чтобы сдерживать инфляцию» (перевод — Christine Lagarde, European Central Bank, ЕЦБ).
Это позиция на октябрь. Формулой на будущее она не становится: рядом стоит оговорка, что признаков значительного переноса дорожающей энергии в другие цены и зарплаты на этом этапе не видно (ЕЦБ).
Чего в заявлении нет
Из заявления легко сделать вывод, что дальше ставку будут держать или поднимать. Но в тексте этого нет.
Сказано другое: «задавая будущую политику, мы проведём всестороннюю оценку поступающих данных на основе нашей функции реакции» (перевод — Christine Lagarde, European Central Bank, ЕЦБ). Это обязательство метода: траекторию заявление не обещает.
Риски в заявлении названы в обе стороны: более интенсивный или длительный шок усилил бы инфляцию, а ослабление переноса цен или разрешение геополитических напряжений — снизило бы её (ЕЦБ). Односторонний вывод из такого перечня — ошибка чтения.
Заявление шире ставки: в нём есть, например, план внутреннего пилота цифрового евро на 12 месяцев во втором полугодии 2027 года (ЕЦБ). План — тоже не факт: у него своя оговорка о принятии регламента. Каждый слой документа отвечает сам за себя.
Вопрос — ответ
Вопрос: Инфляция сентября — это выше прогноза ЕЦБ?
Ответ: Так их сравнивать нельзя. 3,8% — месячный факт за сентябрь из заявления (ЕЦБ), а прогноз даёт среднегодовые значения: 3,0% в 2026 году с пиком 3,6% в четвёртом квартале (ЕЦБ). Метрики разные, и само заявление их не сравнивает.
Вопрос: Заявление обещает снижение ставки, когда инфляция вернётся к цели?
Ответ: Нет. Обещаний пути ставки в документе нет: будущие решения описаны как всесторонняя оценка поступающих данных по трём критериям функции реакции (ЕЦБ).
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Торговля на финансовых рынках сопряжена с риском потери капитала; результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 19 октября 2026 года.