Официальная публикация часто выглядит убедительно уже потому, что у неё есть логотип, дата и строгий язык. Но для читателя полезнее начать не с предположения о последствиях, а с того, что можно увидеть и проверить на самой странице. Это обычный навык работы с источником: он помогает точно пересказать материал и не приписать ему лишнего.
Ниже — учебный способ читать открытые публикации организаций. Он не оценивает финансовые инструменты, не объясняет чьи-либо права и не подсказывает личные решения. Его задача скромнее: отделить текст на странице от мысли, которую читатель добавляет сам.
Автор: редакция QuantView, образовательный редактор. Дата: 18 сентября 2026.
Сначала назовите страницу
Первый вопрос — кто выпустил материал. Второй — когда он появился на странице. Третий — о чём говорится в заголовке и первых абзацах. Эти три опоры достаточно записать одной строкой перед тем, как пересказывать текст. Если дата или автор не указаны, честнее так и отметить, чем восстанавливать их по косвенным признакам.
Для упражнения можно открыть сообщение U.S. Securities and Exchange Commission и разъяснение Банка России. Это два самостоятельных примера открытых страниц: у них разные авторы, даты и заявленные темы.
Их удобно использовать, чтобы потренировать чтение реквизитов источника, а не чтобы сопоставлять организации или делать вывод о чём-то за пределами текста.
Отделите наблюдение от вывода
Наблюдение можно проверить ссылкой: на странице указан автор; материал опубликован в указанную дату; в заголовке названа конкретная тема. Вывод начинается там, где к этому добавляется объяснение причин, оценка важности или ожидание будущего. Он может быть полезным, но ему нужны собственные основания, а не только уверенный тон пересказа.
Полезная привычка — после каждого содержательного предложения спросить, где именно это написано. Если ответом остаётся ссылка на открытый материал, фраза близка к наблюдению. Если для неё приходится объяснять последствия, перед вами уже интерпретация. Её стоит пометить как свою и не выдавать за содержание страницы.
Не склеивайте две публикации
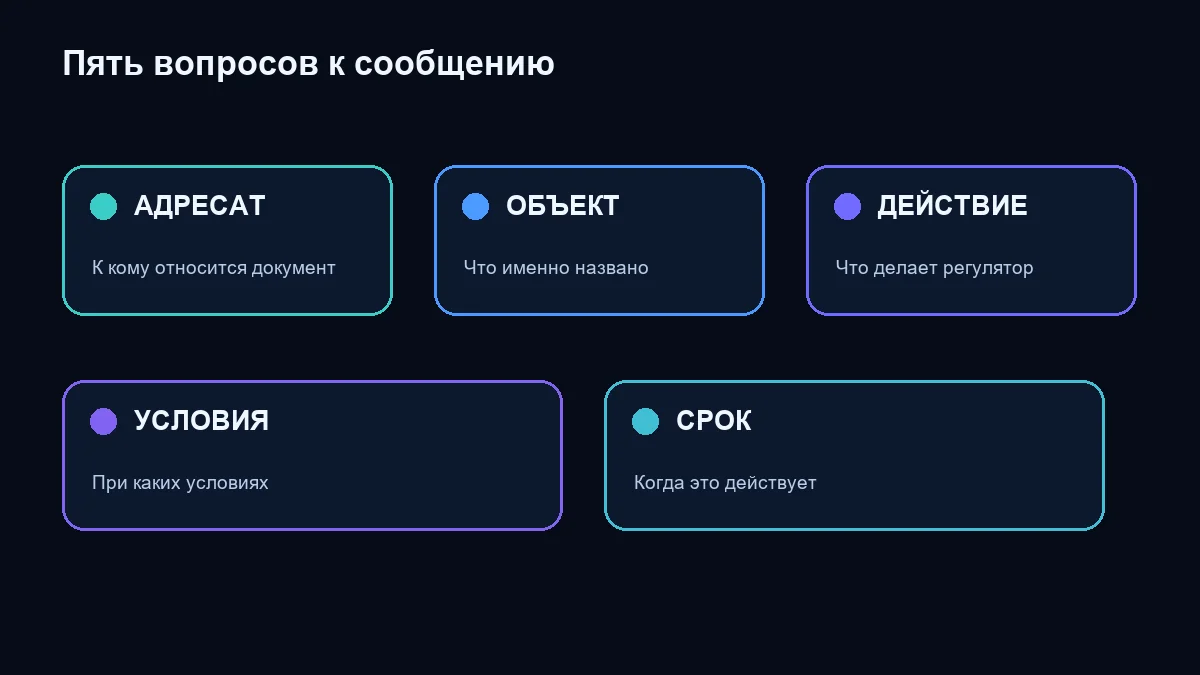
Даже похожие заголовки могут быть обращены к разным читателям и решать разные задачи. Поэтому при сравнении сначала выписывают свойства каждой страницы отдельно: автора, дату, заголовок, прямые ссылки и границу темы. Только после этого можно аккуратно сказать, что материалы затрагивают близкий сюжет. Такая формулировка не подменяет один текст другим.
Два примера выше полезны именно своей раздельностью. Сообщение SEC и разъяснение Банка России не составляют общий документ и не подтверждают один и тот же тезис. Ссылка из одной публикации в другую тоже не делает их единым основанием: при переходе стоит открыть следующий материал и повторить те же три вопроса.
Сверьте пересказ перед отправкой
Перед заметкой в чате, конспекте или публикации достаточно короткой проверки. Сохраните прямую ссылку. Назовите автора так, как он указан на странице. Проверьте дату. Сопоставьте свой заголовок с темой исходного текста. Затем перечитайте фразу на предмет добавленной причины, оценки или прогноза. Если она появилась, либо найдите для неё отдельный открытый источник, либо уберите её из пересказа.
Такой порядок не делает текст исчерпывающим и не заменяет изучение темы. Зато он сохраняет понятную границу: читатель видит, что именно подтверждает открытая страница, и может сам перейти к первоисточнику. Для образовательного разбора это важнее, чем создавать впечатление полноты из одной ссылки.
Вопрос — ответ
Вопрос: можно ли по одной открытой публикации судить о финансовом инструменте или личном решении? Ответ: нет. Она подтверждает содержание конкретного текста конкретного автора. Для оценки, прогноза или выбора нужны другие данные и самостоятельная проверка их применимости к вопросу читателя.
Читайте разборы QuantView, загляните в журнал обновлений и изучите карточку системы как примеры навигации по публичным материалам.
Материал носит образовательный и аналитический характер и не является индивидуальной инвестиционной рекомендацией. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность.