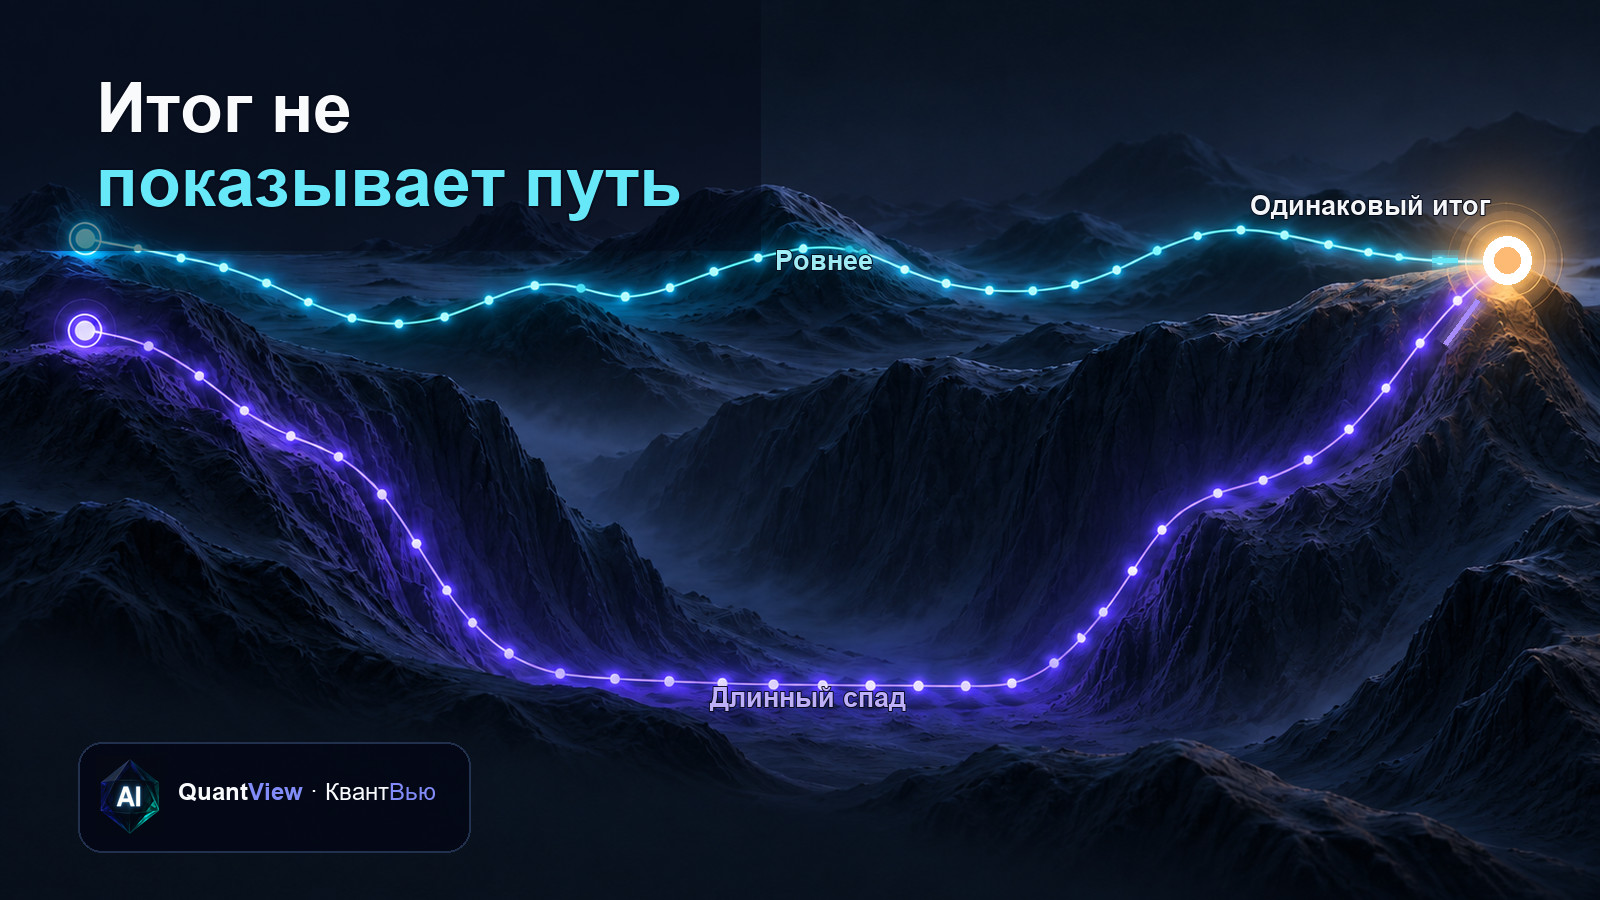
Два отчёта могут показывать похожий итог и при этом описывать разные эксперименты. В одном тестер подробно моделирует движение цены, в другом видит только отдельные точки бара. Итоговая прибыль без названия режима не объясняет, что именно было рассчитано.
Аккуратный отчёт сам по себе не устраняет неопределённость. Его смысл задают качество истории, способ моделирования и граница между настройкой и отдельной проверкой. Поэтому отчёт подтверждает наблюдение только внутри названных условий.
Что именно подтверждает отчёт теста
В справке MetaTrader 5 о тестировании тест назван однократным запуском советника с фиксированными параметрами на исторических ценах. Перед читателем результат расчёта, который относится к прошлому периоду.
Для чтения нужны инструмент, таймфрейм, даты, параметры, режим генерации тиков и условия исполнения. Если часть полей скрыта, известен результат прогона, но не все повлиявшие на него допущения.
Публичная страница о проекте QuantView описывает статус в карточке как стадию проверки стратегии. Режим моделирования, качество истории и даты конкретного запуска нужно смотреть в отчёте отдельно.
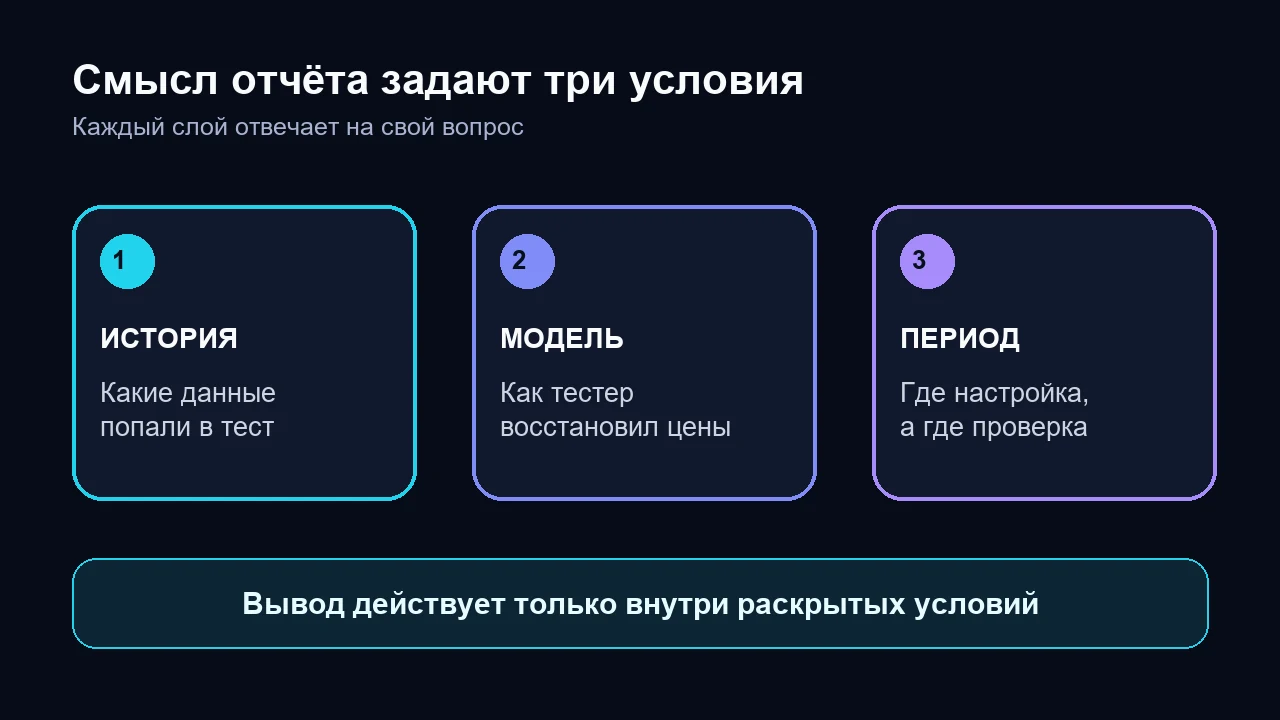
Схема: три условия интерпретации отчёта. Иллюстрация QuantView.
Почему режим моделирования меняет смысл результата
MetaTrader 5 предлагает несколько способов генерации тиков. Every tick моделирует все тики, а Every tick based on real ticks использует накопленные брокером реальные тики. В 1 minute OHLC для каждой минуты эмулируются открытие, максимум, минимум и закрытие. Open prices only использует цену открытия.
Значение различий зависит от чувствительности результата к движению внутри бара, последовательности касаний и правилам исполнения. Поэтому точное название режима входит в условия результата.
Отдельно проверяют задержку. Документация указывает, что No Delay исполняет заявки по запрошенным ценам без реквот и предназначен для идеальных условий. Такой прогон нельзя молча приравнивать к исполнению с задержкой и изменением цены.
Что говорит качество истории
Согласно описанию отчёта тестирования MetaTrader 5, History Quality рассчитывается по корректным и некорректным минутным данным. Разрывы и аномальные минутные бары ухудшают показатель; проблемные интервалы видны на полосе качества.
Даже высокий показатель касается только целостности этого слоя данных. Он не сообщает, подходит ли режим логике алгоритма, реалистичны ли комиссия и задержка и проверялись ли параметры на отдельном периоде.
Строку качества читают вместе с источником истории, датами и режимом. Сам по себе процент характеризует входные данные, но не степень доверия к итоговой прибыли.
Зачем отделять forward-период
В тестере MetaTrader 5 forward-проверка делит диапазон на две части. На первой параметры адаптируют, на второй проверяют выбранную конфигурацию. Возможны деление пополам, на треть, на четверть или пользовательская дата.
Нужно видеть границу периодов, неизменность параметров, число сделок и условия обоих прогонов. Без этого отметка forward не даёт достаточного контекста.
Сравнение частей помогает заметить подгонку под один отрезок, но не превращает прошлое в прогноз. Иные рыночные условия или исполнение могут дать другой результат.
Как прочитать отчёт без лишнего вывода
Вопрос: как понять, что подтверждает отчёт QuantView, если известны режим моделирования, качество истории и период проверки?
Ответ: он подтверждает, как конкретная версия алгоритма вела себя на указанной истории при выбранном моделировании и условиях запуска. Forward-часть проверяет параметры вне участка настройки, но не доказывает повторение результата в будущем или при другом исполнении.
Практический порядок чтения:
- Сверьте инструмент, таймфрейм, даты и версию алгоритма.
- Найдите источник истории и History Quality, отметьте разрывы.
- Запишите точный режим генерации тиков, задержку, комиссию и другие условия исполнения.
- Отделите участок настройки от forward-периода и сопоставьте число сделок, просадку и устойчивость результата.
- Сформулируйте вывод только для тех условий, которые раскрыты в отчёте.
Откройте QuantView, чтобы сопоставить публичный статус проверки с доступными материалами по стратегии. Решение о сделках остаётся за пользователем.
Материал носит исключительно информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Результаты прошлых периодов, моделирования и бэктестов не гарантируют будущую доходность. Торговые решения принимаются самостоятельно и под собственную ответственность.
Автор: редакция QuantView, образовательный редактор. Дата: 5 октября 2026 года.