Оптимизация в тестере закончилась: в таблице прогон за прогоном, у каждого свой набор параметров, а верхняя строка помечена как лучший результат. Кажется, тестер сам нашёл лучшие настройки. Поиск и проверка — действия разные, и слово лучший появилось не само по себе.
По справке MetaTrader 5, одиночный тест — один запуск робота с исходными параметрами, а оптимизация — многократные запуски с разными наборами, чтобы выбрать наиболее подходящее сочетание. Перебор по одной истории отбирает кандидатов, но не проверяет их.
Перебор по одной истории: что делает тестер
Проход — один запуск с одним набором параметров. Входные параметры — значения, которые управляют поведением робота; логика алгоритма не меняется.
Что перебирать, решает человек: у параметра ставят флажок, задают начало, конец и шаг — тестер показывает число комбинаций (MetaQuotes). Набор комбинаций — результат этих решений; в самом роботе такого списка нет.
Все прогоны идут по одному участку истории, поэтому перебор измеряет чувствительность результата к параметрам именно на нём. Другой участок истории и другое исполнение в такой перебор не входят.
Критерий отбора: кто выбрал лучший проход
В описании типов оптимизации критерий — это фактор, значение которого определяет качество набора параметров: чем выше значение, тем лучше считается прогон. Список у тестера готовый, и выбирает из него человек перед запуском.
В списке — максимальный баланс, профит-фактор, ожидаемая выплата, минимальная просадка, Recovery Factor, Sharpe Ratio и свой критерий из кода робота. Recovery Factor — отношение полученной прибыли к максимальной просадке (справка об оптимизации).
Комплексный критерий сводит в одну оценку число сделок, просадку и другие показатели; документация отмечает, что максимум одного показателя не всегда лучший вариант (MetaQuotes).
Критерий можно сменить и после завершения: выбор другого критерия пересчитывает колонку результата (справка об оптимизации). Лучший проход зависит от этого выбора. Сменили критерий — может смениться и лидер, хотя прогоны те же.
Полный перебор и генетический алгоритм
По описанию типов оптимизации, полный перебор выполняет прогоны для всех возможных комбинаций выбранных параметров — самый точный, но долгий способ. Генетический алгоритм ищет лучшие значения методом отбора: по оценке документации, годы полного перебора сжимаются в часы.
Механика такая. Из всех возможных комбинаций случайной выборкой отбираются две популяции, обе испытываются, по критерию остаётся лучшая; её члены скрещиваются со случайными мутациями, потомки сортируются. Круг повторяется, пока результат улучшается; без улучшений несколько поколений подряд процесс завершается (MetaQuotes).
Прогонов выходит меньше, чем комбинаций: размер популяции — от 64 до 256, число поколений — от 15 до 31 (MetaQuotes). Часть комбинаций остаётся непроверенной — так устроен сам метод, и сбоем это не считается.
Таблица проходов: что видно и что скрыто
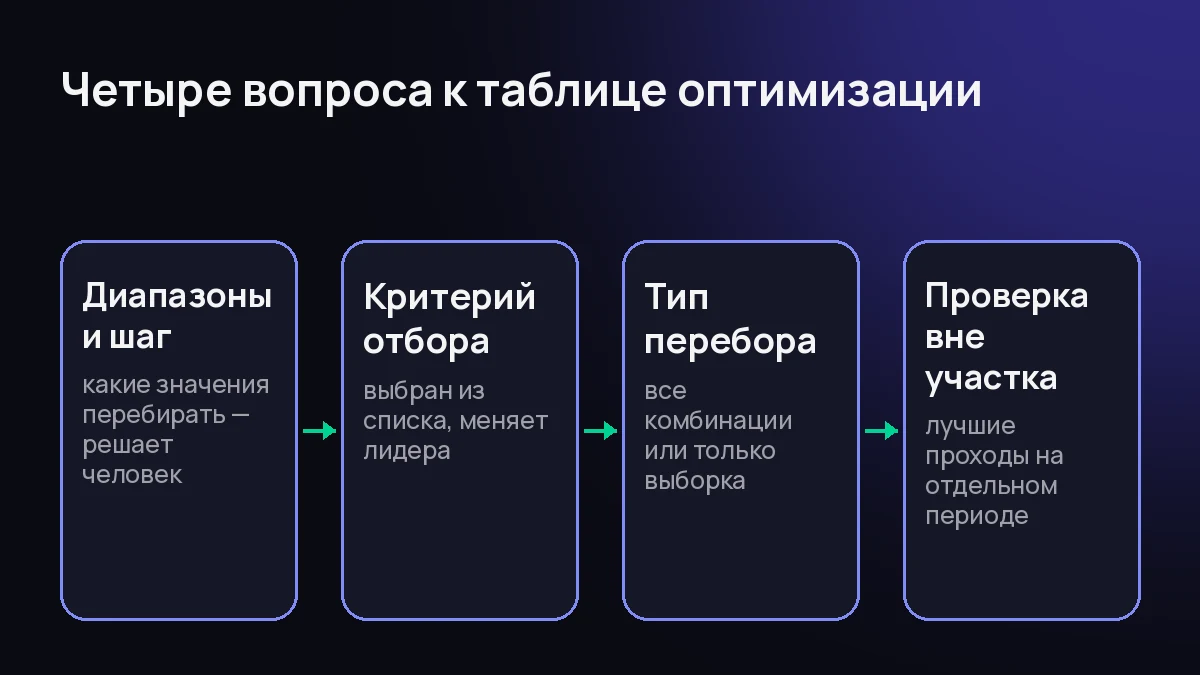
Схема: порядок вопросов к таблице проходов оптимизации до выводов.
По каждой строке тестер показывает номер прохода, значение критерия, прибыль, число сделок, профит-фактор, ожидаемую выплату, просадку, Recovery Factor, Sharpe Ratio и значения параметров (MetaQuotes).
Каждая колонка — свой взгляд на один и тот же прогон; как читать просадку и Sharpe Ratio, не сводя их в одну оценку, разобрано в материале о двух метриках.
Отчёт сортируется по любому столбцу, а фильтры скрывают неудачные проходы: без сделок, убыточные, с просадкой больше 50%, с Recovery Factor меньше 1, со Sharpe Ratio меньше 0,5 (справка об оптимизации). Отфильтрованная таблица выглядит лучше полной, хотя данные те же.
При генетической оптимизации прогоны-дубликаты на вкладку результатов не выводятся — строк меньше, чем выполнено прогонов (MetaQuotes).
Граница вывода: кандидат, а не проверка
Комиссия по торговле товарными фьючерсами США предупреждает, откуда берутся красивые результаты: продавец системы мог изготовить их, отобрав удачные исторические сделки (CFTC).
Лучший проход устроен так же: из множества прогонов по одной истории выбран самый удачный. Честно — если условия раскрыты; доказательством работы вне участка это не становится.
Следующий шаг предлагает сам тестер: forward-проверка запускает лучшие прогоны на отдельном периоде, чтобы избежать подгонки; отбираются 10% лучших проходов при полном переборе или 25% при генетическом (MetaQuotes). Как читать границу настройки и проверки — в материале о подгонке теста под историю.
Тот же регулятор описывает предел гипотетических результатов: это модель по историческим ценам, и допущения могут завышать или занижать показатели системы (CFTC).
В каталоге QuantView стадия проверки указана в карточке каждой стратегии — «В работе» или «На проверке» (о проекте): разница между найденным и подтверждённым остаётся видимой.
Вопрос — ответ
Вопрос: можно ли считать робота готовым к работе, если его настройки возглавили таблицу оптимизации?
Ответ: нет. Это лучший результат перебора на одном участке истории по одному критерию; для вывода о системе нужны проверка вне участка настройки и сопоставимые условия прогона.
Вопрос: что спросить, если таблицу проходов показывает продавец системы?
Ответ: какие параметры и в каких диапазонах перебирались, какой критерий выбран, полный перебор или генетический, сколько строк показано из скольких, проверены ли лучшие проходы вне участка настройки.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 29 октября 2026 года.