Автоматическая система может соблюдать правила быстрее и строже человека. Но она не знает, понадобятся ли вам деньги завтра, выдержите ли вы серию убытков и совпадают ли условия реального исполнения с моделью.
Поэтому результат алгоритма отвечает на узкий вопрос: как заданные правила сработали при определённых данных и допущениях. Он не превращается в готовое решение для конкретного человека только потому, что сделки выполняются без ручного клика.
Автоматизация передаёт машине исполнение правил, но не ответственность за размер риска, цель и последствия потерь.
Что именно умеет автоматизация?
Если в алгоритме заданы условия открытия, сопровождения и закрытия позиции, программа может повторять их без усталости и эмоций. Это полезное свойство, но оно описывает дисциплину исполнения, а не безопасность результата.
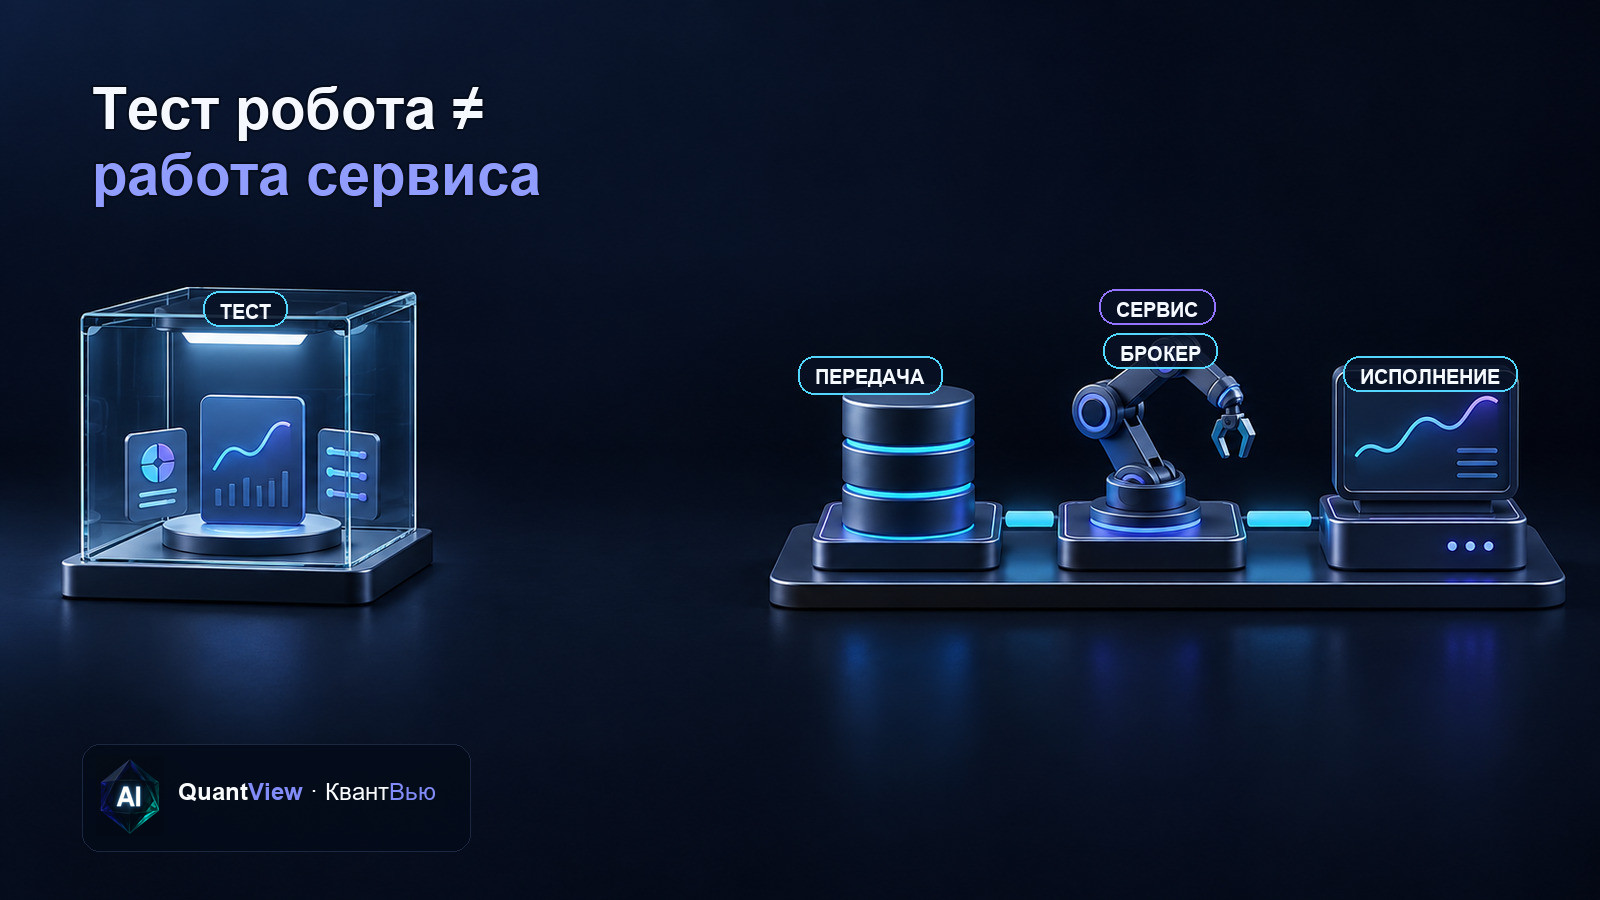
В историческом тесте сделки не происходят на реальном счёте. CFTC объясняет, что гипотетические результаты обычно строятся на симуляции по прошлым ценам. Расчёт показывает, что получилось бы при принятых допущениях о сделках и ценах.
Даже точное выполнение кода не отвечает на вопрос, подходит ли риск человеку. Для этого нужны сведения, которых в рыночном ряду нет: доступный капитал, обязательные расходы, горизонт, допустимая потеря и необходимость быстро вывести деньги.
Где заканчивается модель и начинается реальность?
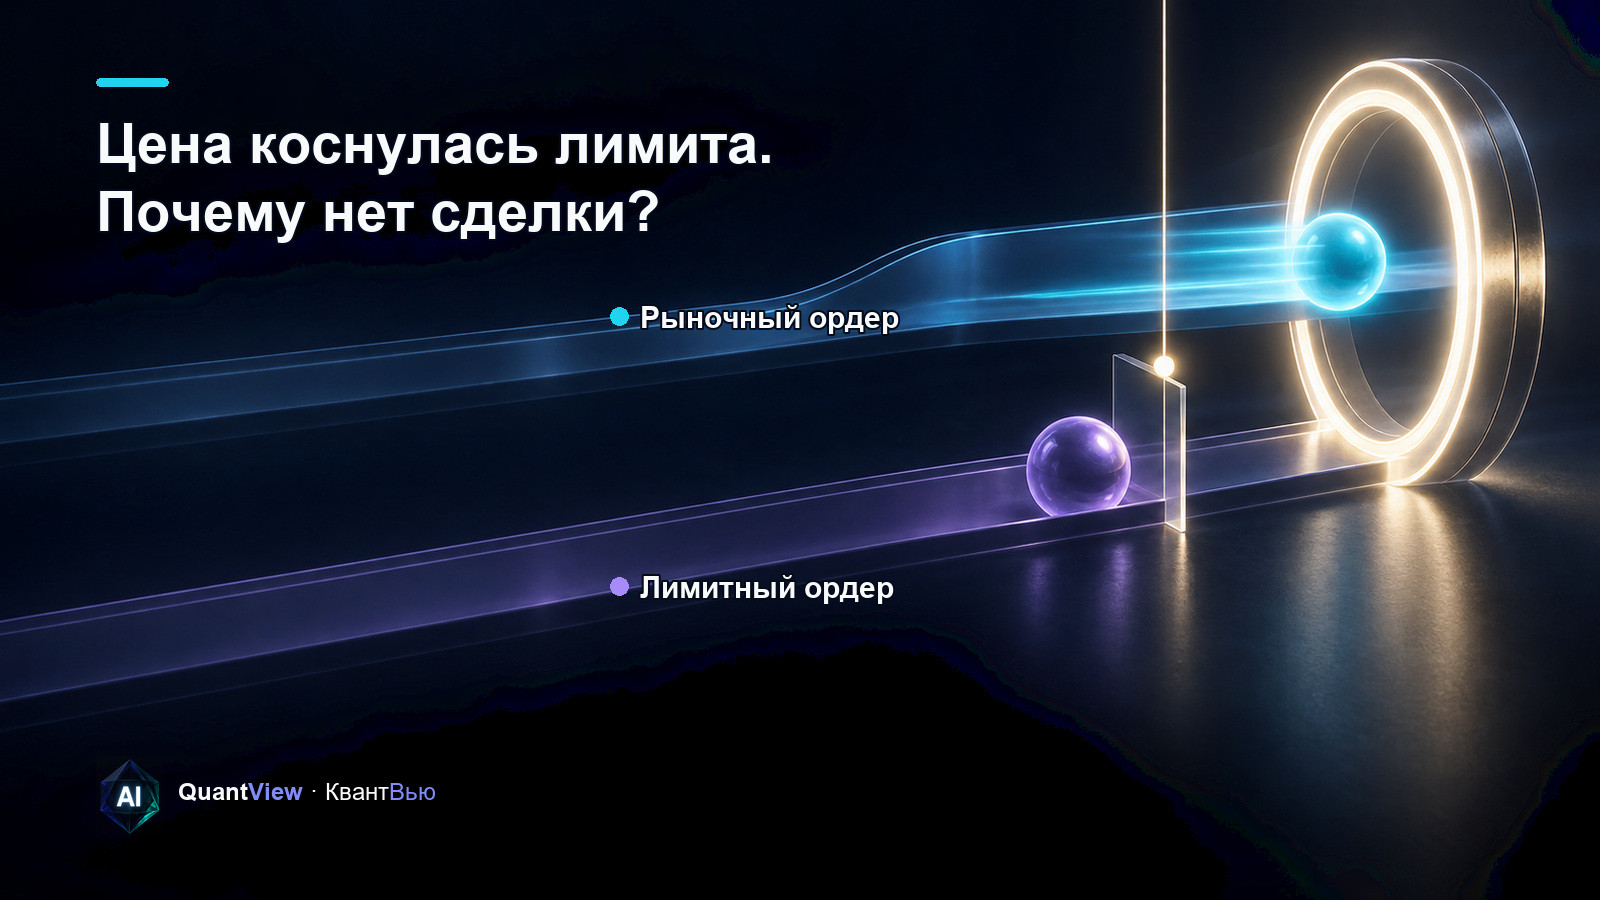
CFTC отдельно отмечает ограничения гипотетической торговли: предполагаемая цена сделки не проходила проверку реальными рыночными условиями. Стоп-приказ может исполниться по другой цене или не исполниться, спред может отсутствовать в исходных ценах, а крупная сделка — повлиять на фактическую цену в менее ликвидном рынке.
Комиссии, плата за данные и стоимость самой системы тоже повышают уровень безубыточности. Если их нет в расчёте, красивый итог относится к другой модели расходов, а не к тому же результату после запуска.
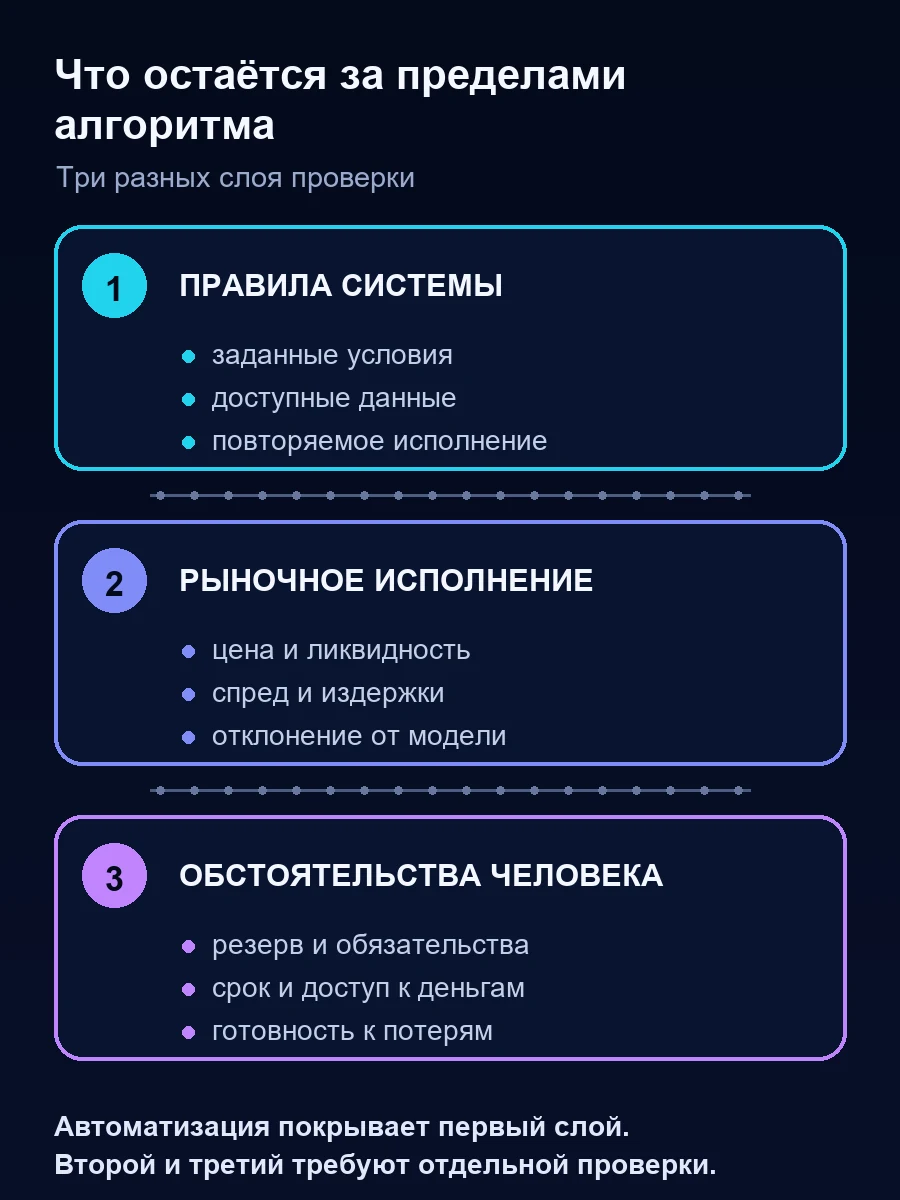
Схема: автоматизация покрывает правила системы, но исполнение и обстоятельства человека остаются отдельными слоями проверки.
Она не утверждает, что один слой всегда важнее другого. Граница в другом: код управляет только теми условиями, которые ему задали и для которых у него есть данные.
Почему один алгоритм означает разный риск для разных людей?
Допустим, два человека используют одну систему. У первого капитал выделен надолго и не нужен для обязательных платежей. Второму могут срочно понадобиться деньги во время просадки. Модель видит одинаковые правила, но не видит разную цену вынужденного выхода.
FINRA определяет риск как неопределённость, способную ухудшить финансовое положение. Среди отдельных видов риска организация называет рыночный, валютный, концентрационный и риск ликвидности — возможность быстро выйти из актива, когда это необходимо.
Личная готовность к потерям тоже не постоянна. Доходы, обязательства и планы меняются, а параметры программы сами по себе об этом не узнают. В материале CFTC изменение финансового положения трейдера названо среди обстоятельств, которые торговые системы часто не учитывают.
Совпадение алгоритма и теста ещё не означает совпадения с текущей жизненной ситуацией. Проверять нужно не только поведение модели, но и последствия неблагоприятного сценария для владельца капитала.
Что проверить до использования системы?
Первый вопрос — природа результата. Это симуляция, наблюдение в реальном времени без исполнения или подтверждённые сделки? Историческая модель не становится фактической торговлей из-за реалистичного интерфейса отчёта.
Второй вопрос — полнота расходов и условий. Учтены ли комиссия, спред, проскальзывание, подписка на данные и стоимость доступа к программе? Как меняется итог при худшем исполнении и серии убытков?
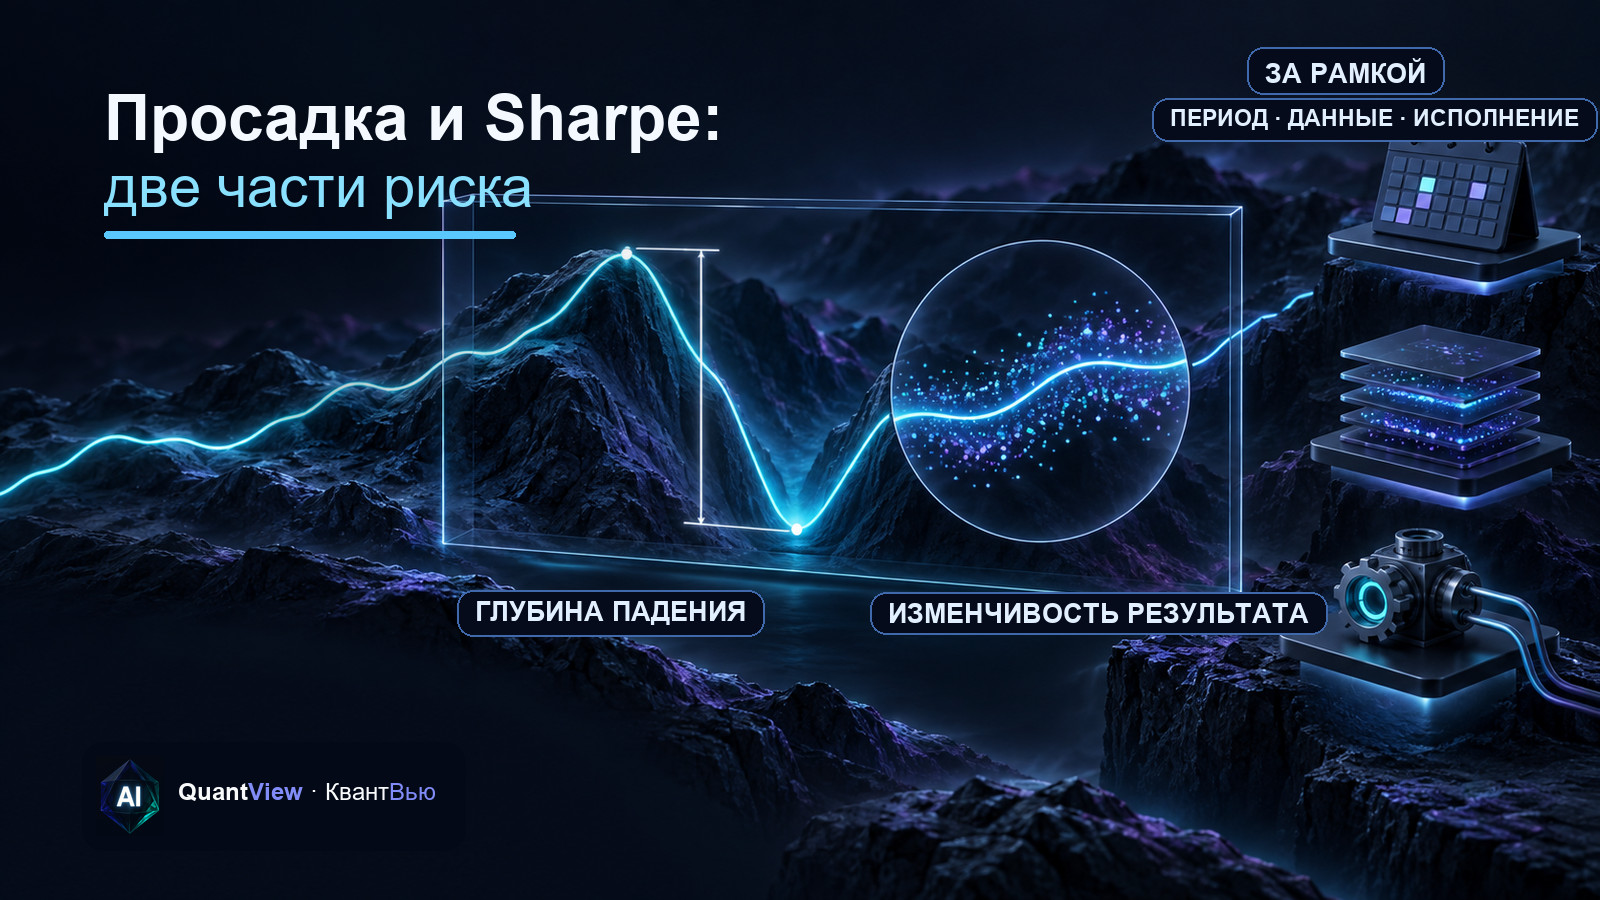
Третий вопрос — предел потери. Какая просадка и какая длительность убыточного периода заложены в оценку? Хватит ли ликвидных средств, если капитал нельзя будет вывести в удобный момент без фиксации убытка?
Четвёртый вопрос — актуальность личных условий. Не изменились ли доход, резерв, обязательные траты и срок, на который выделены деньги? Такой пересмотр нельзя однажды зашить в программу и считать завершённым.
Наконец, проверьте концентрацию: сколько результата и риска приходится на один рынок, инструмент или тип сценария. Автоматическое распределение заявок не равно диверсификации, если все позиции зависят от одного источника риска.
Вопрос — ответ: можно ли поручить риск алгоритму?
Вопрос: Если система сама ограничивает позиции и закрывает сделки, значит ли это, что риск уже учтён?
Ответ: Учтена только та часть риска, которая описана правилами, данными и допущениями модели. За пределами остаются реальное исполнение, изменение ликвидности, непредусмотренный рыночный режим и обстоятельства владельца счёта.
Полезно читать отчёт системы как техническое описание, а не как ответ на личный финансовый вопрос. Автоматизация способна сделать процесс последовательнее. Она не знает, какую потерю вы можете перенести и когда ваши условия изменились.
Автор: QuantView, редакция информационно-аналитического сервиса. Дата: 1 октября 2026 года.