26 октября 2026 года Банк России опубликовал данные о банковском секторе за сентябрь. В заголовке релиза два сюжета сразу: рост корпоративного кредитования замедлился, а ипотека в рознице ускорилась (Банк России). Прочесть их правильно мешает одна деталь: проценты в таких релизах — не одна величина, а несколько разных.
Мы открыли релиз и разложили цифры: в нём рядом стоят темп за месяц и прирост за год, а рывок ипотеки объясняется календарём (Банк России).
Короткий ответ: замедлился месячный темп; годовой прирост не изменился. Рывок ипотеки — сдвиг спроса во времени, всего рынка он не описывает. Проверять статус цифры — тот же навык, что и в разборе релиза о ключевой ставке; общие приёмы — в материале о том, как читать публикации финансовых регуляторов.
Темп за месяц и прирост за год
Ключевое предложение релиза приведём целиком: «Кредитование банками компаний (с учетом облигаций) увеличилось в сентябре на 0,7% (+1,3% в августе), в годовом выражении прирост составил 13,3%, как и месяцем ранее» (Банк России).
В одной фразе две метрики с разными знаменателями: у месячного темпа — уровень прошлого месяца, у годового прироста — уровень год назад.
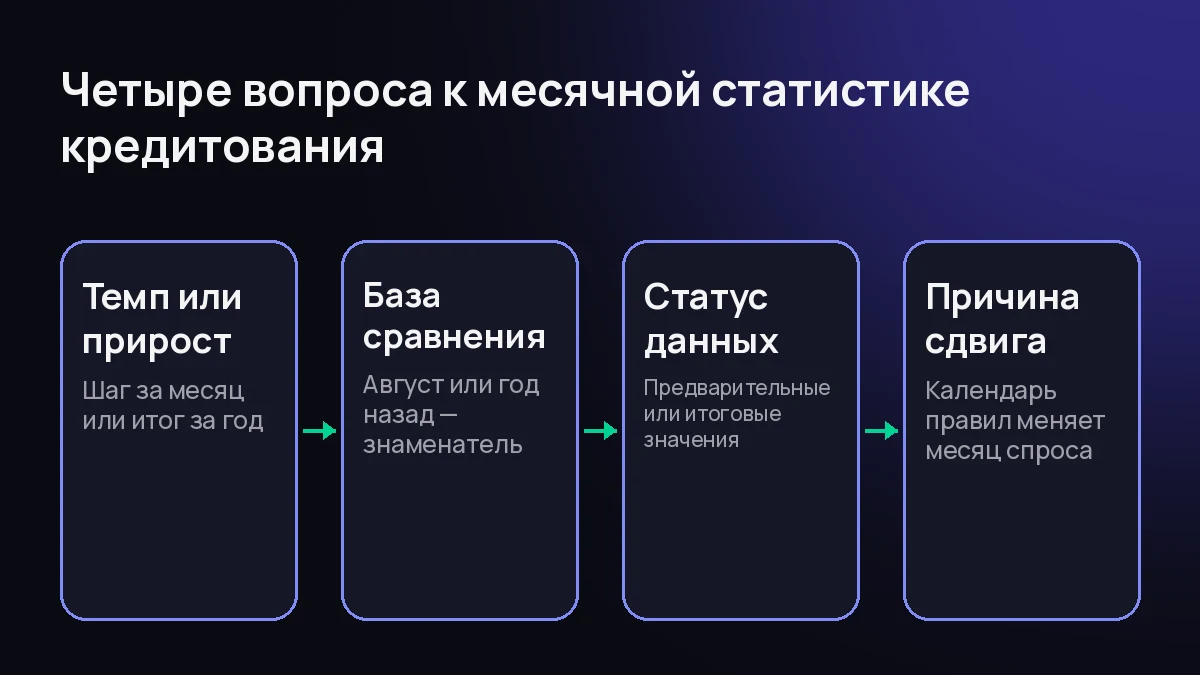
Схема: порядок вопросов к цифре из месячной статистики кредитования до вывода.
Сравнивать эти числа в лоб — как скорость за минуту с путём за час: явление одно, окна разные. Месячный темп — шаг; годовой прирост — итог двенадцати шагов.
Замедление, которого не видно в годовой цифре
В сентябре месячный темп составил 0,7% против 1,3% в августе, а годовой прирост остался прежним — 13,3%, как и месяцем ранее (Банк России). Противоречия нет: годовая цифра держится на лестнице прошлых месяцев, один медленный шаг меняет её слабо.
Отсюда две ошибки. Из одного месячного темпа не следует, что кредитование компаний останавливается: окно короткое. Не следует и успокоительный вывод: месячные шаги — то, из чего сложится новый годовой прирост. Обе цифры лучше не смешивать.
Ипотека: рывок сентября и его причина
По предварительным данным, задолженность населения по ипотеке выросла в сентябре на 1,4% — почти втрое больше, чем +0,5% в августе (Банк России). Пометка о предварительности — часть самой цифры: её могут уточнить.
Причина рывка названа в самом релизе: заёмщики стремились оформить сделки до ужесточения условий «Семейной ипотеки» с 1 октября 2026 года (Банк России). Это сдвиг сделок во времени: часть спроса, которая могла прийтись на октябрь и позже, пришлась на сентябрь. Параметры самой госпрограммы в релизе не раскрываются.
Сдвиг оставил след в структуре выдач: доля выдач с господдержкой выросла до 70% против 56% месяцем ранее (Банк России). Это показатель одного месяца, портфель он не описывает. Годовой прирост ипотечного портфеля — 10,8% после 10,2% в августе (Банк России).
Статусы цифр и границы вывода
Расхождение видно и внутри одного сегмента. В потребительском кредитовании месячный темп замедлился до +0,9% после +1,7%, а годовой прирост портфеля вырос до 5,2% с 3,9%; выдачи наличными и по картам сократились (Банк России).
Фон месяца: средства населения в банках почти не изменились — −0,1% после −0,2%; средства юридических лиц сократились на 0,4% (Банк России).
Чистая прибыль сектора — 414 млрд рублей, на 5,9% ниже предыдущего месяца; ЦБ связывает это с рядом факторов — от меньших дивидендов дочерних компаний до убытка по ценным бумагам (Банк России).
Чего в релизе нет: прогнозов цен и ставок, оценок рынка жилья, советов по кредитам и вкладам. Полная версия — материал о развитии банковского сектора за сентябрь (Банк России).
Вопрос — ответ
Вопрос: Рост корпоративного кредитования замедлился — значит, компании берут меньше кредитов?
Ответ: Из релиза это не следует: замедлился месячный темп прироста портфеля — 0,7% после 1,3%, а годовой прирост не изменился — 13,3% (Банк России). Релиз описывает прирост портфеля; сколько подано заявок, он не показывает.
Вопрос: Ипотека выросла на 1,4% — значит, жильё дорожает?
Ответ: Нет, это разные величины: 1,4% — прирост задолженности по ипотеке за месяц (Банк России). Утверждений о ценах в релизе нет.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с риском потери капитала. QuantView не является брокером, дилером, управляющей компанией или инвестиционным советником. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения о сделках вы принимаете самостоятельно.
Автор: редакция QuantView, образовательный редактор. Дата: 27 октября 2026 года.