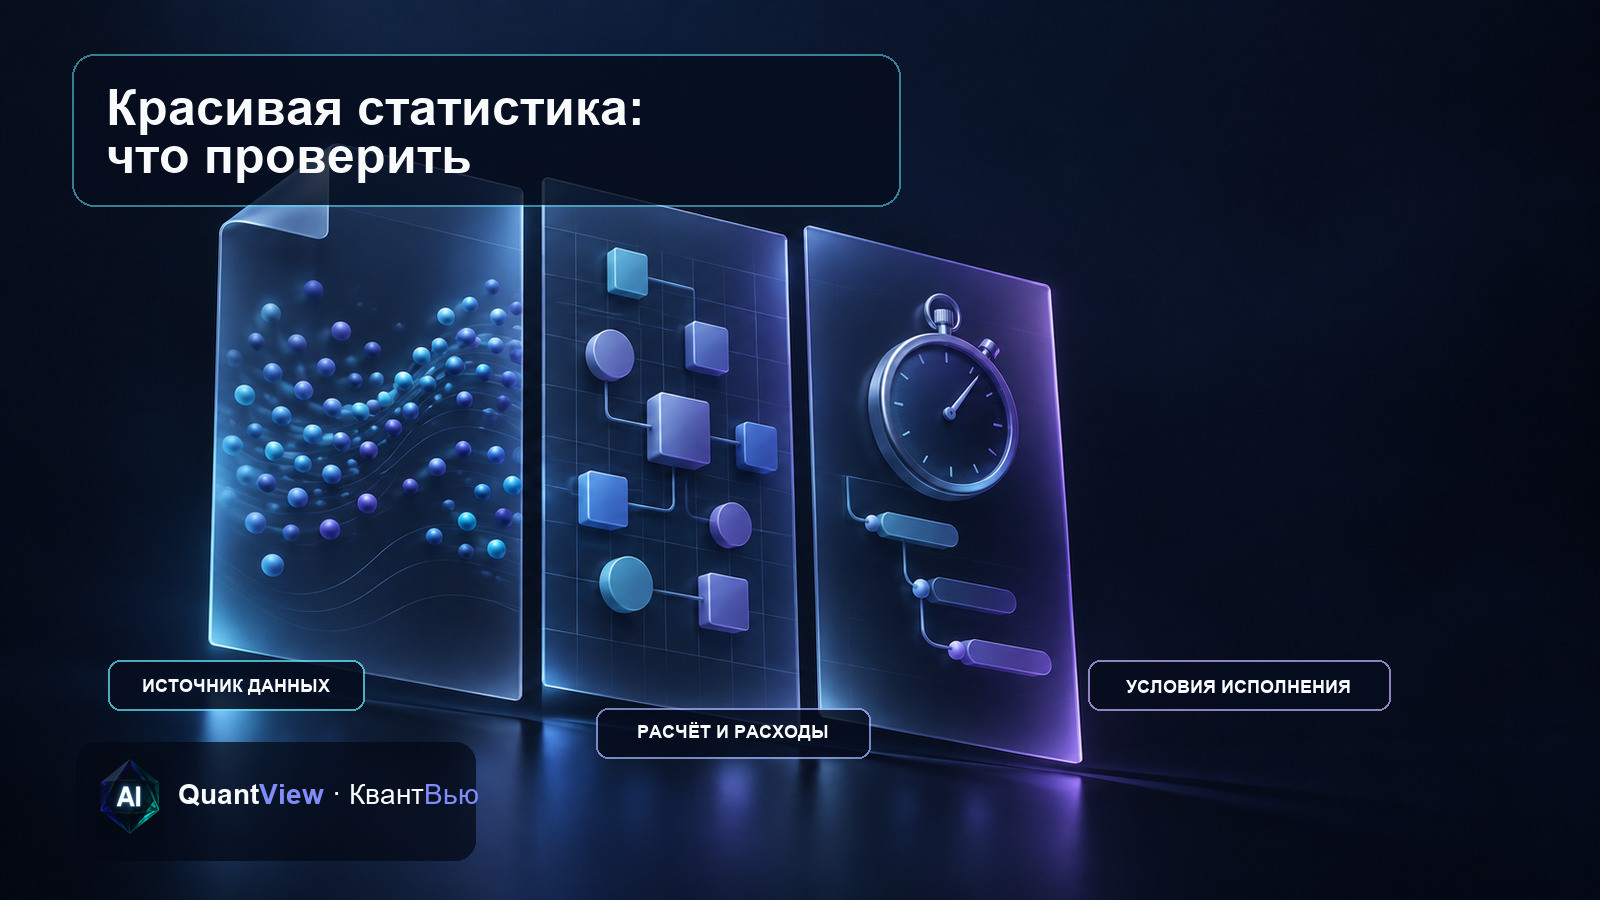
Как понять, пригодны ли исторические данные для оценки торгового робота? Начните не с прибыли в отчёте, а с трёх проверок: целостности истории, способа моделирования цены и условий исполнения. Высокий процент History Quality закрывает только часть первой проверки.
Парадокс в том, что аккуратный отчёт может быть построен на хорошей истории и всё равно отвечать не на тот вопрос. Если тест упрощает движение цены внутри бара или использует слишком мягкие условия исполнения, итог описывает выбранную симуляцию, а не будущую торговлю.
Практический порядок такой: сначала найдите разрывы и аномалии в данных, затем зафиксируйте режим генерации тиков, после этого сверяйте комиссию, спред, задержку и параметры инструмента. Отдельный период вне настройки нужен для проверки устойчивости.
Проверьте целостность истории
В справке MetaTrader 5 параметр History Quality описан как процентное соотношение корректных и некорректных минутных данных. К некорректным относятся разрывы истории и некоторые аномальные минутные бары. Проблемные интервалы видны в графической полосе отчёта.
Запишите источник данных, период и наличие разрывов. Если часть истории восстановлена или отсутствует, это ограничение должно быть видно рядом с итоговыми метриками.
Высокий процент нельзя читать как процент достоверности прибыли. Он не показывает, как внутри бара восстановлено движение цены, насколько реалистично исполнялись заявки и учтены ли издержки.
Зафиксируйте режим моделирования
MetaTrader 5 предлагает несколько режимов генерации тиков. Every tick моделирует все тики, а Every tick based on real ticks использует накопленные брокером реальные тики. Режим 1 minute OHLC эмулирует четыре цены каждой минуты; Open prices only использует для проверки цену открытия. Различия перечислены в документации тестера.
Чем сильнее робот зависит от движения цены внутри бара, тем важнее детализация. Два запуска могут брать один период, но по-разному воспроизводить порядок касаний цены и формировать разные сделки.
Ищите в отчёте точное название режима и сохраняйте его вместе с датами, инструментом и таймфреймом. Без этого результат трудно воспроизвести и честно сравнить с другим запуском.
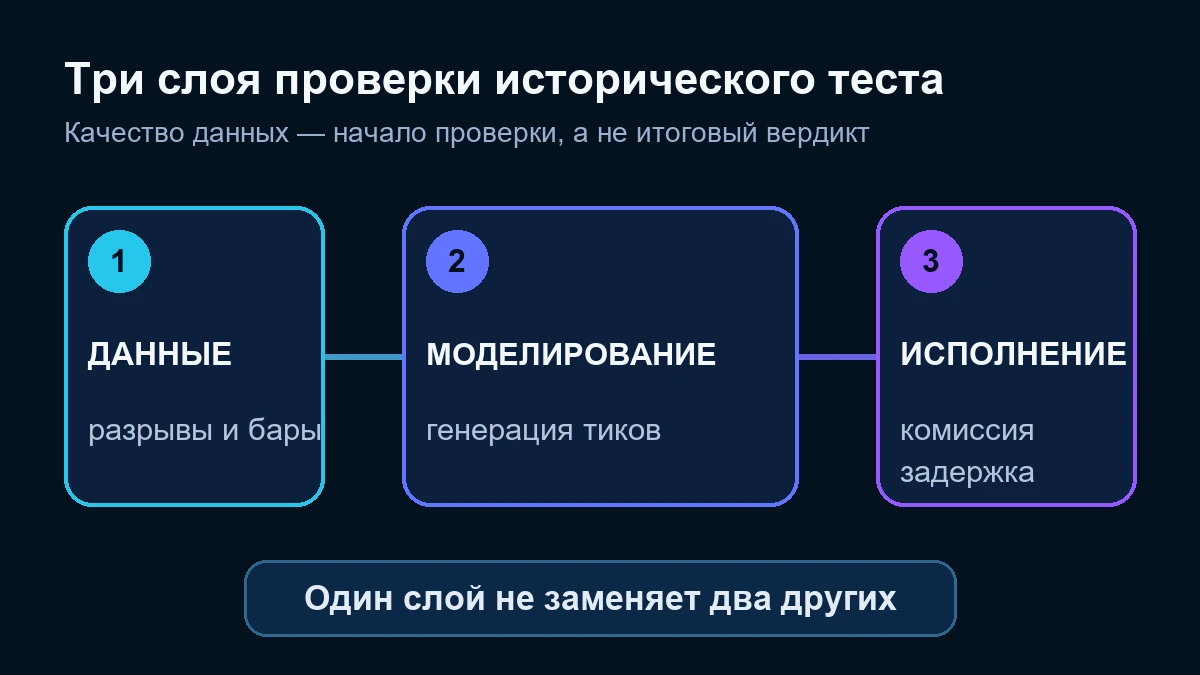
Схема: качество данных — первый слой проверки; затем отдельно оцениваются моделирование и исполнение. Основано на справке MetaTrader 5 и предупреждении CFTC об ограничениях гипотетических результатов.
Сверьте торговые условия
В тестере можно задавать задержку, комиссии и параметры инструмента. Спецификация инструмента — это набор его характеристик: допустимые объёмы, режим торговли, маржинальные требования и способ исполнения. Режим No Delay исполняет заявки по запрошенным ценам без реквот; документация описывает его как проверку в идеальных условиях.
Условия должны быть названы. Если комиссия не задана, а задержка отключена, результат нельзя без оговорки сравнивать с исполнением, где возникают издержки и цена успевает измениться.
Комиссия — не единственная граница. Спред может не отражаться в использованной цене, заявка может исполниться хуже ожидаемого, а сделка на менее ликвидном рынке — повлиять на доступную цену. Эти ограничения гипотетических результатов перечисляет Комиссия по торговле товарными фьючерсами США.
Отделите настройку от проверки
Если параметры выбирались на всём показанном периоде, красивый итог может частично отражать подгонку. Forward-проверка в MetaTrader 5 делит выбранный интервал на две части: на первой робот адаптируют, на второй проверяют выбранные параметры.
Такое разделение не превращает тест в реальное исполнение, но помогает не оценивать настройку на тех же данных, по которым её выбирали. Сохраните даты обеих частей, параметры и условия запуска.
Сравнивайте не только итог, но и число сделок, просадку, убыточные серии и распределение результата по периоду. Несколько удачных эпизодов могут скрыть хрупкость общей картины.
Соберите паспорт теста
Минимальный паспорт включает источник и период истории, разрывы, режим генерации тиков, инструмент, таймфрейм, комиссию, спред, задержку, свопы и спецификацию. Отдельно укажите участок настройки и независимый отрезок.
Если хотя бы один слой неизвестен, формулируйте вывод уже: перед вами результат конкретной исторической симуляции при неполностью раскрытых условиях. Такой отчёт нельзя использовать как подтверждение результата при реальном исполнении.
Вопрос: как проверить, насколько исторические данные пригодны для оценки торгового робота?
Ответ: проверьте целостность минутной истории, затем режим моделирования и торговые условия; после этого повторите оценку на отдельном периоде вне настройки. Один процент качества истории не заменяет эти четыре шага.
Исторический тест полезен как проверяемый эксперимент, если его входные данные и допущения раскрыты. Он не является обещанием результата: прошлые результаты и бэктесты не гарантируют будущую доходность.
Автор: Максим Молодкин, основатель QuantView. Дата: 26 сентября 2026 года.