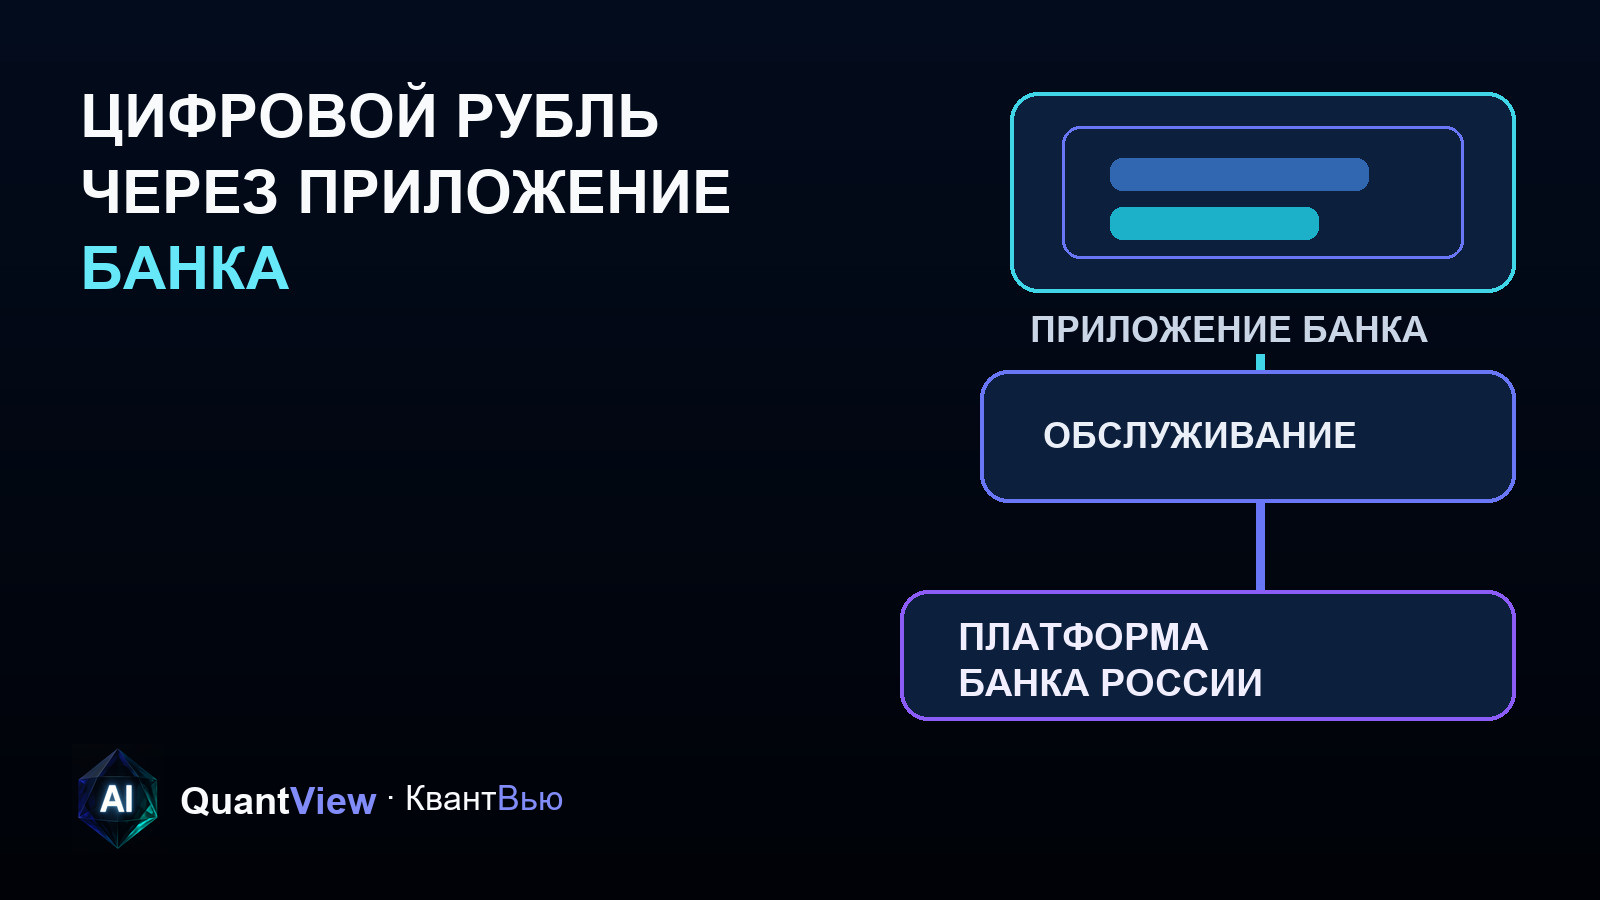
Счёт цифрового рубля находится на платформе Банка России, а приложение банка даёт человеку доступ к нему и остаётся привычным окном обслуживания. Понять этот маршрут можно при одном условии — интерфейс входа и система, где учитываются деньги, относятся к разным уровням.
На одном экране могут находиться обычный банковский счёт и счёт цифрового рубля. Похожий вид скрывает разницу между действиями: перевод из одной формы рубля в другую и доступ к уже открытому счёту решают разные задачи.
Где находится счёт
В интервью от 12 октября 2026 года Банк России объясняет пользовательский путь так: человек сам открывает счёт цифрового рубля в мобильном приложении банка, а сами цифровые рубли находятся на счёте на платформе Банка России.
Здесь полезно разделить три объекта: деньги в цифровой форме, счёт на платформе и приложение, которое показывает доступные действия. На экране они собраны в одном сценарии, но выполняют разные функции.
Такой маршрут оставляет человеку знакомое окно: действие начинается в банковском приложении, а не в отдельном интерфейсе платформы. Из удобства этого пути нельзя делать вывод, что счёт цифрового рубля становится обычным счётом в выбранном банке.
Как делятся роли платформы и банка
Банк международных расчётов описывает несколько общих архитектур цифровых валют центральных банков. В них центральный банк и частные финансовые организации по-разному делят исполнение платежей, ведение записей, подключение и обслуживание клиентов.
Этот материал BIS нужен для объяснения механизма, но не для присвоения российской системе готового ярлыка. Точное устройство цифрового рубля следует читать по документам Банка России. Общий принцип уже виден: место учёта денег и канал взаимодействия с человеком могут не совпадать.
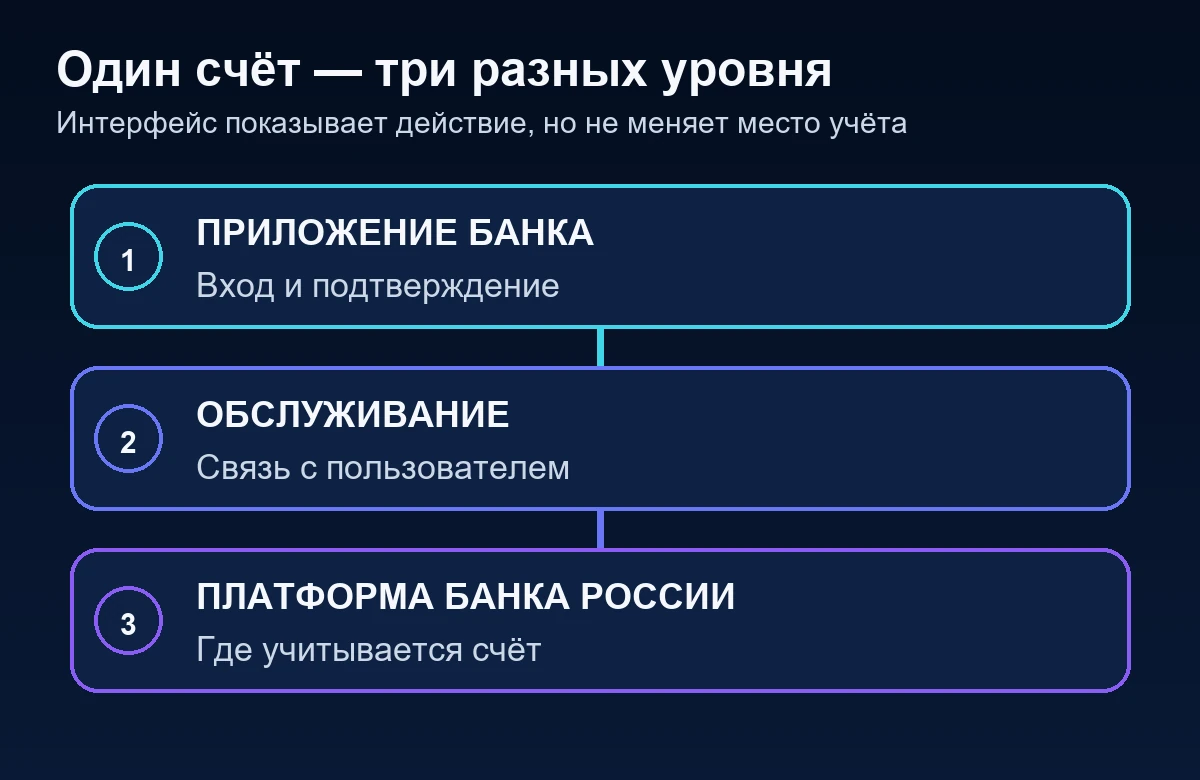
Схема: один счёт цифрового рубля показан через три уровня — приложение банка, обслуживание и платформу Банка России.
Такое разделение можно сравнить с окном доступа к сервису. Приложение показывает счёт и передаёт действие, но само окно не становится местом хранения объекта, который вы видите через него. Сравнение объясняет только разделение уровней, а не технический маршрут каждой операции.
Что означает доступ через разные банки
В том же интервью Банк России сообщает, что к счёту цифрового рубля можно получить доступ из приложений банков, где у человека открыт банковский счёт. Если вход через одно приложение недоступен, может использоваться приложение другого обслуживающего банка.
Значит, банковское приложение выступает каналом доступа, а не уникальным местом существования счёта цифрового рубля. Из публикации нельзя заключить, что любой банк уже поддерживает все функции, доступ всегда будет мгновенным, а технические сбои исключены.
Практически важно проверять название операции и форму денег на экране. Перевод с обычного банковского счёта в цифровые рубли меняет форму учёта. Переход между приложениями для доступа к уже открытому счёту описывает другой процесс.
Вопросы, которые помогают не смешивать уровни
Вопрос: если счёт виден в приложении банка, цифровые рубли лежат в этом банке?
Ответ: нет, из описания Банка России следует другая схема: счёт цифрового рубля открыт на платформе Банка России, а приложение банка предоставляет доступ к нему.
Вопрос: может ли сотрудник или звонящий открыть такой счёт за человека?
Ответ: Банк России указывает, что решение принимает сам человек и открывает счёт со своего мобильного устройства. Отдельно мы разбирали, почему счёт цифрового рубля не открывают по звонку.
Вопрос: объясняет ли общая схема BIS все правила цифрового рубля в России?
Ответ: нет. BIS показывает типовые способы разделения ролей в системах CBDC. Условия конкретного продукта, доступные функции и порядок операций нужно проверять по актуальным материалам Банка России и обслуживающего банка.
Что проверить перед операцией
Сначала посмотрите, какой счёт выбран источником и получателем. Обычный банковский счёт и счёт цифрового рубля могут находиться рядом в интерфейсе, но это не одна запись с разными названиями.
Затем проверьте, кто сообщает условие. Описание платформы и общих правил ищите у Банка России, а доступность функции в конкретном приложении — у самого банка через его официальный канал.
Наконец, читайте подтверждение операции до ввода кода. Открытие счёта, перевод между формами рубля, платёж и смена приложения доступа — разные действия. Похожий экран не делает их взаимозаменяемыми.
Приложение банка остаётся точкой входа, но не определяет, где существует счёт цифрового рубля. Если держать отдельно платформу, обслуживание и интерфейс, официальные объяснения становятся понятнее, а подмена одного уровня другим заметнее.
Автор: редакция QuantView, образовательные разборы публичных данных. Дата: 15 октября 2026 года.
Материал носит информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией. Результаты прошлых периодов и бэктестов не гарантируют будущую доходность. Решения пользователь принимает самостоятельно.